使用方法
制作
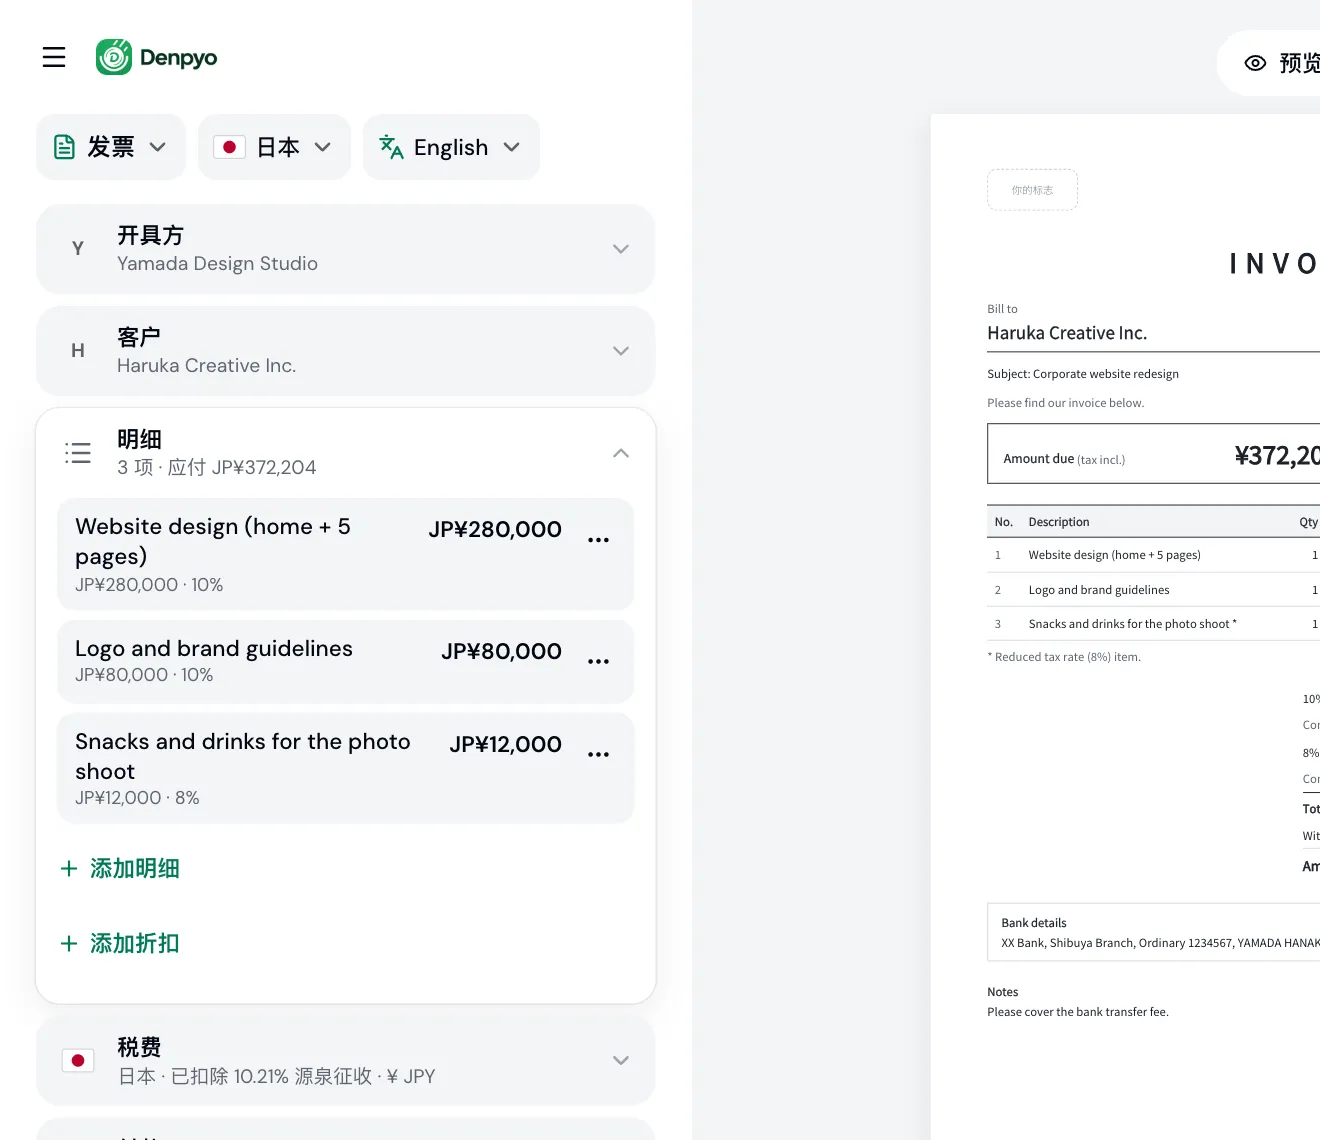
填写您的信息、客户和工作内容。总额及适用的税额会随输入即时算好,无需注册即可下载 PDF。
发送
免费注册后,可通过 LINE、WhatsApp 或电子邮件以链接分享发票,也可以让 Denpyo 替您用电子邮件发送。客户在任何手机上都能打开,并可直接复制您的银行账户信息。
跟踪
发票列表会显示哪些尚未打开、哪些已打开、哪些已付款。客户打开链接时,我们会通知您;收到款项后,将发票标记为已付款即可。
收款
发票上会列出您的银行账户信息,如果您添加了自己的付款链接,也会一并显示。款项到账后,将发票标记为已付款即可:发票会盖上已付款印章,列表也始终准确。
用您自己的发票试一试
输入客户、项目和金额。下方的发票由生成 PDF 的同一引擎绘制。
客户应付金额
JP¥372,204
- 小计
- JP¥372,000
- 消费税
- +JP¥36,960
- 源泉征收税额
- −JP¥36,756
输入您自己的客户、项目和金额试一试。开始制作发票时,您输入的内容会一并带入。
专为在日本开票而设计
支持合规发票
登记号码、按税率区分的税额以及其他所有必备事项,均按发票制度(インボイス制度)的要求排版。
自动计算源泉征收
开启源泉征收(源泉徴収)后,发票会扣除 10.21%(超过 ¥1,000,000 的部分为 20.42%),并显示客户实际支付的金额。
附有付款信息的链接
以链接分享发票,附上您的银行账户和您自己的付款链接,还能知道客户何时打开。
发票、报价单、送货单和收据
一个编辑器即可制作請求書、見積書、納品書和領収書,可用日语、英语等 8 种语言开具。
日本发票实用指南
日本发票必须写明哪些内容、消费税和源泉征收税额如何计算,以及其他单据各在什么时候使用。我们用通俗的语言说明,文末附有日本国税厅(NTA)的官方链接。
合规发票的六项必备事项
根据 2023 年 10 月起实施的发票制度(インボイス制度),客户只有保存了您开具的合规发票,才能抵扣支付给您的消费税。《消费税法》第 57 条之 4 第 1 项规定必须记载以下事项:
- 您的姓名或商号,以及登记号码(登録番号)
- 交易日期
- 交易内容(如有适用轻减税率的商品,须注明)
- 按税率区分合计的金额(税前或含税)及适用税率
- 按税率区分的消费税额
- 客户的姓名或名称
只有已登记的合规发票开具方(適格請求書発行事業者)才能开具合规发票。未登记也可以开具发票,只是不填写登记号码。
消费税:每张发票按税率各计算一次
将商品按税率(标准税率 10%、轻减税率 8%)分别合计,每个税率只计算一次消费税。不允许对每一行分别取整后再加总。不足 1 日元的尾数可选择舍去、进位或四舍五入;Denpyo 默认舍去。
例:两件单价 ¥1,005 的商品,税率 10%。逐行取整得到 ¥200,但正确的做法是对合计 ¥2,010 计算一次,结果为 ¥201。
源泉征收(源泉徴収)
企业等向个人支付撰稿、设计、插画、讲座或专业服务等特定报酬时,须从报酬中预扣所得税并缴纳给税务署。请在发票上写明扣除额,以便双方对实付金额达成一致。
报酬不超过 ¥1,000,000:报酬 × 10.21%
报酬超过 ¥1,000,000:(报酬 − ¥1,000,000)× 20.42% + ¥102,100
报酬为 ¥300,000 时,源泉征收税额为 ¥30,630;为 ¥1,500,000 时,则为 ¥204,200。不足 1 日元的部分舍去。
如果发票上单独列明了消费税,可按税前报酬计算源泉征收,这也是 Denpyo 的默认设置。并非所有客户都有扣缴义务(例如不支付工资的个人),因此是否开启由您决定。
登记号码(T 号码)
登记号码由字母 T 加 13 位数字组成。公司使用其法人号码;个体经营者使用国税厅另行通知的号码。Denpyo 会在输入时检查格式以及法人号码的校验位,但不会在国税厅的登记库中查询该号码。要确认号码是否已登记,请在国税厅公示网站上查询。
国税厅合规发票开具方公示网站银行转账手续费(振込手数料)
如无另行约定,付款费用由付款方承担(《民法》第 485 条),因此转账手续费通常由客户负担。请在发票上注明,例如“振込手数料は貴社にてご負担ください”,以免对方少付。如果客户仍扣除了手续费,差额可作为销售折让处理;不足 ¥10,000 时,无需开具退还发票(返還インボイス)。
印花税票(収入印紙)
金额在 ¥50,000 以上的销售款纸质收据(領収書)须贴印花税票,最低 ¥200。如果单独列明了消费税,则按税前金额判断。以 PDF 通过电子邮件或链接发送的收据不属于纸质文件,无需贴印花。发票、报价单和送货单也不需要,除非上面注明已收款。
报价单、送货单、发票还是收据?
一项业务从开始到结束会用到四种单据,各有不同用途:
- 报价单(見積書)
- 在开工前发送,列明您提出的价格、范围和条件,通常附有效期。它并不要求付款。
- 送货单(納品書)
- 随商品或成果一起交付,记录交付了什么以及何时交付。如写明六项必备事项,也可作为合规发票使用。
- 发票(請求書)
- 要求付款:写明应付金额、付款期限和付款方式。在日本,把一个月的工作汇总成一张发票也很常见。
- 收据(領収書)
- 证明您已收到款项。银行转账时,转账记录通常即可作为凭证,但客户要求时请开具;如为纸质收据,请参照上文的印花规定。
常见问题
发票工具真的免费吗?
是的。无需注册即可制作发票并下载 PDF,每天最多 3 次。注册免费的 Denpyo 账户后,还可以保存发票并通过链接分享。
可以制作合规发票(適格請求書)吗?
可以。填写登记号码后,发票会包含全部六项必备事项,每个税率的合计金额和消费税在每张发票中只计算一次。
我没有登记发票制度,还能使用吗?
可以。登记号码留空即为普通发票。根据过渡措施,客户只能抵扣其中一部分消费税。
源泉征收税额如何计算?
报酬不超过 ¥1,000,000 时为报酬的 10.21%;超过时,为超过 ¥1,000,000 部分的 20.42% 再加 ¥102,100。例如报酬 ¥300,000,预扣 ¥30,630。如果单独列明了消费税,则按税前报酬计算。
Denpyo 会向国税厅核验我的登记号码吗?
不会。Denpyo 只检查号码格式(T 加 13 位数字),以及法人号码的校验位是否正确,不会查询国税厅的登记库。请在国税厅公示网站上确认。
银行转账手续费由谁承担?
如无另行约定,由付款方承担。请在发票上注明由谁承担,以免少付。
收据需要贴印花税票吗?
只有金额在 ¥50,000 以上的纸质收据才需要。以 PDF 或链接发送的收据无需贴印花。
可以制作英文发票吗?
可以。发票语言可从日语、英语等 8 种语言中选择,并与应用界面语言分开设置,您可以用自己的语言操作,并向客户发送对方需要的版本。
我的发票保存在哪里?
在您注册之前,发票只保存在这个浏览器中。为了显示公司标志,我们会根据您输入的名称和网站查找标志。PDF 在您的设备上生成。