使い方
作成
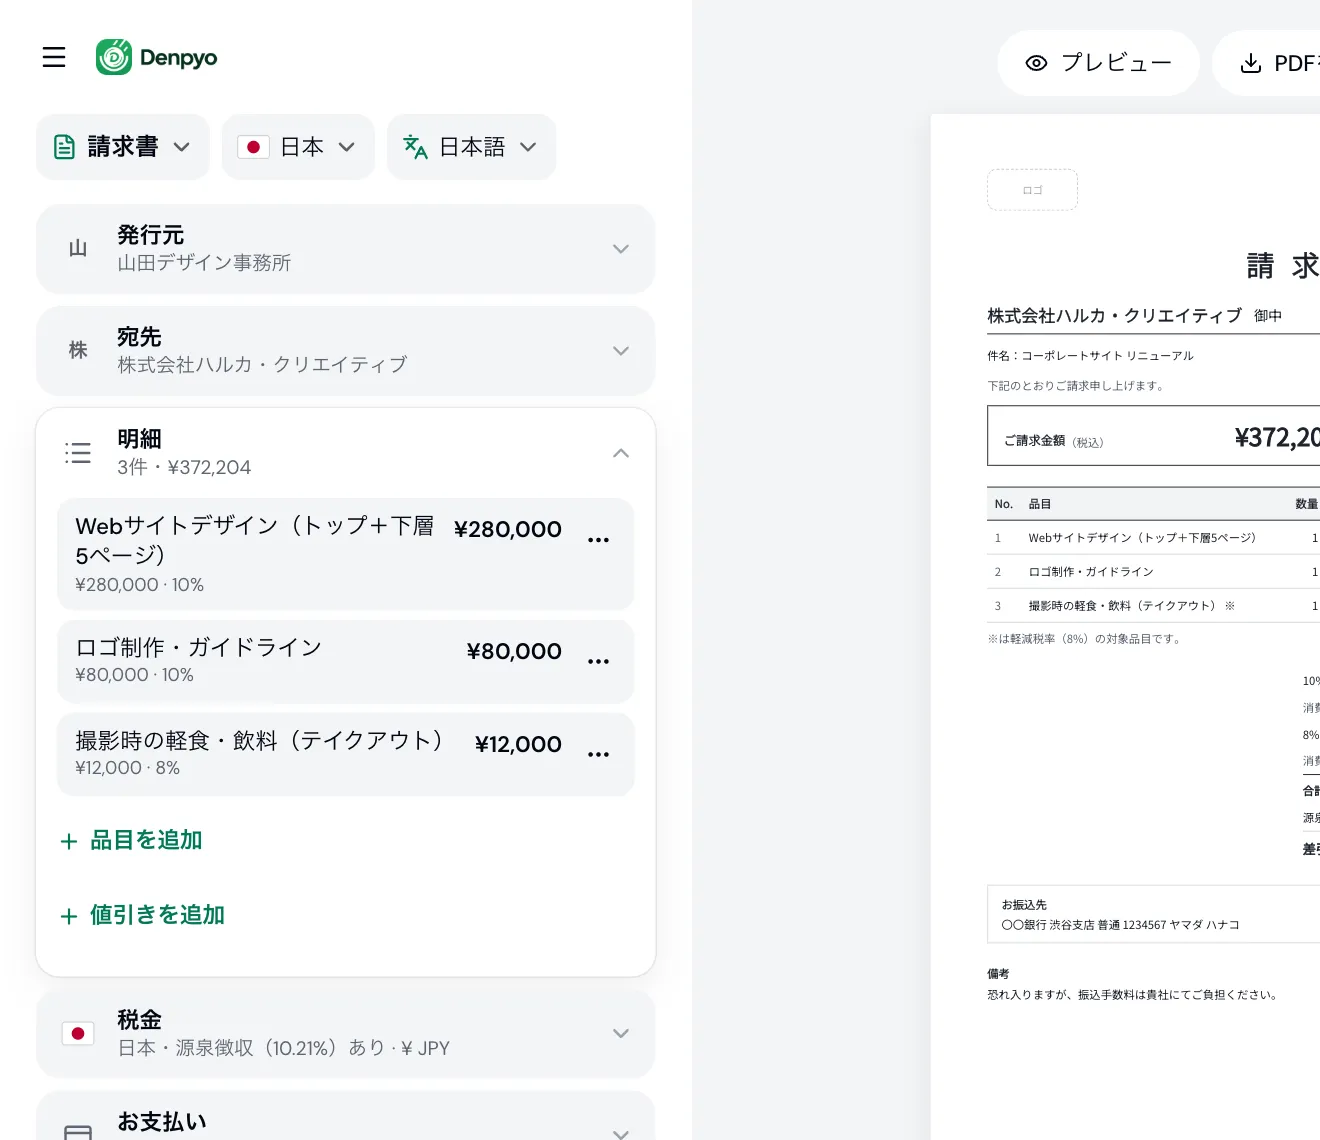
ご自身の情報、取引先、作業内容を入力するだけ。合計と税額は入力と同時に計算され、会員登録なしでPDFをダウンロードできます。
送付
無料登録すると、請求書をリンクで共有できます。LINE・WhatsApp・メールで送るほか、Denpyoからメールで送ることもできます。取引先はスマホで開いて、振込先をそのままコピーできます。
開封確認
請求書の一覧で、未開封・開封済み・入金済みがひと目でわかります。取引先がリンクを開くとお知らせします。入金を確認したら、入金済みにするだけです。
入金
請求書には振込先を記載でき、ご自身の支払いリンクも追加できます。入金を確認したら、入金済みにするだけ。請求書に「支払済」のスタンプが付き、一覧も正しく保たれます。
ご自身の請求書で試す
取引先・品目・金額を入力してみてください。下の請求書は、PDFと同じエンジンで描画されています。
取引先のお支払額
¥372,204
- 小計
- ¥372,000
- 消費税
- +¥36,960
- 源泉徴収税額
- −¥36,756
取引先・品目・金額を入れて、ご自身の請求書で試せます。入力した内容は、作成画面にそのまま引き継がれます。
日本の請求書に必要な機能をひとつに
インボイス制度に対応
登録番号や税率ごとの消費税額など、適格請求書に必要な記載事項を漏れなくレイアウトします。
源泉徴収も自動計算
源泉徴収をオンにすると、10.21%(1,000,000円を超える部分は20.42%)を差し引き、実際のお振込額まで表示します。
お支払い情報を載せたリンクで共有
振込先とご自身の支払いリンクを載せた請求書をリンクで共有でき、取引先が開いたこともわかります。
請求書・見積書・納品書・領収書
4種類の書類をひとつのエディターで作成できます。日本語・英語をはじめ、8つの言語で発行できます。
請求書の書き方ガイド
日本の請求書に必要な記載事項、消費税と源泉徴収税額の計算方法、見積書・納品書・領収書との使い分けをわかりやすくまとめました。根拠となる国税庁の情報は、ページの最後にリンクしています。
適格請求書の6つの記載事項
2023年10月に始まったインボイス制度では、取引先が仕入税額控除を受けるために、あなたが発行した適格請求書の保存が必要です。消費税法第57条の4第1項が定める記載事項は、次の6つです。
- 適格請求書発行事業者の氏名または名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目がある場合はその旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)と適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者(取引先)の氏名または名称
適格請求書を発行できるのは、登録を受けた適格請求書発行事業者だけです。登録していない場合でも請求書は発行できますが、登録番号は記載しません。
消費税は「1つの請求書で税率ごとに1回」計算
品目を税率(標準税率10%・軽減税率8%)ごとに合計し、税率ごとに1回だけ消費税額を計算します。品目ごとに端数処理して合計する方法は認められていません。1円未満の端数は切り捨て・切り上げ・四捨五入から選べます。Denpyoの初期設定は切り捨てです。
例:1,005円の品目が2つ(税率10%)の場合、品目ごとに端数処理すると200円になりますが、正しくは合計2,010円に対して1回で計算した201円です。
源泉徴収税額の計算
法人などが個人に原稿料・デザイン料・イラスト料・講演料・士業の報酬などを支払うときは、所得税等を源泉徴収して税務署に納めます。請求書にも源泉徴収税額を記載しておくと、お振込額の認識がずれずに済みます。
支払金額が1,000,000円以下:支払金額 × 10.21%
支払金額が1,000,000円超:(支払金額 − 1,000,000円)× 20.42% + 102,100円
支払金額が300,000円なら源泉徴収税額は30,630円、1,500,000円なら204,200円です。1円未満の端数は切り捨てます。
請求書で消費税額が区分されていれば、税抜金額を基に計算できます(Denpyoの初期設定)。給与を支払っていない個人など、源泉徴収の義務がない取引先もあるため、源泉徴収のオン・オフはご自身で選べます。
登録番号(T番号)
登録番号は「T」に続く13桁の数字です。法人は法人番号を、個人事業主は国税庁から通知された番号を使います。Denpyoは入力時に形式と、法人番号の場合はチェックデジットを確認しますが、国税庁の登録情報との照合は行いません。登録されているかどうかは、国税庁の公表サイトで確認してください。
国税庁 適格請求書発行事業者公表サイト振込手数料はどちらが負担する?
特に取り決めがなければ、支払いにかかる費用は支払う側の負担です(民法第485条)。行き違いを防ぐため、「振込手数料は貴社にてご負担ください」のように請求書に明記しておきましょう。取引先が手数料を差し引いて振り込んだ場合は、差額を売上値引きとして処理できます。10,000円未満であれば、返還インボイスの交付は不要です。
収入印紙が必要な場合
50,000円以上の売上代金を受け取ったときの紙の領収書には、200円からの収入印紙が必要です。消費税額が区分記載されていれば、税抜金額で判定します。PDFをメールやリンクで送る領収書は紙の文書ではないため、印紙は不要です。請求書・見積書・納品書も、「済」など受領を示す記載がなければ印紙は要りません。
見積書・納品書・請求書・領収書の違い
1つの取引の流れの中で、4つの書類はそれぞれ役割が異なります。
- 見積書
- 作業を始める前に、金額・作業範囲・条件を提示する書類です。有効期限を書くのが一般的で、支払いを求めるものではありません。
- 納品書
- 商品や成果物と一緒に渡し、何をいつ納めたかを記録する書類です。6つの記載事項を満たせば、適格請求書として使うこともできます。
- 請求書
- 支払いを求める書類です。請求金額・支払期限・振込先を記載します。1か月分の取引をまとめて請求する方法も一般的です。
- 領収書
- 代金を受け取ったことを証明する書類です。銀行振込では振込の記録が証明になることも多いですが、求められたら発行しましょう。紙で発行する場合は、上の収入印紙のルールも確認してください。
よくある質問
本当に無料で使えますか?
はい。会員登録なしで請求書を作成し、PDFでダウンロードできます(1日3回まで)。無料のDenpyoアカウントを作ると、請求書の保存やリンクでの共有もできます。
適格請求書(インボイス)は作れますか?
作れます。登録番号を入力すると、6つの記載事項をすべて備えた請求書になります。税率ごとの合計額と消費税額は、請求書ごとに1回ずつ計算します。
インボイス登録をしていなくても使えますか?
使えます。登録番号を空欄にすると、通常の請求書として作成されます。この場合、取引先は経過措置により、消費税額の一部しか仕入税額控除を受けられません。
源泉徴収税額はどのように計算しますか?
支払金額が1,000,000円以下なら支払金額の10.21%、超える場合は1,000,000円を超えた部分の20.42%に102,100円を加えた額です。たとえば300,000円なら30,630円です。消費税額が区分されていれば、税抜金額で計算します。
登録番号を国税庁のデータと照合しますか?
照合しません。Denpyoが確認するのは形式(Tと13桁の数字)と、法人番号の場合のチェックデジットだけです。登録されているかどうかは、国税庁の公表サイトでご確認ください。
振込手数料はどちらが負担しますか?
取り決めがなければ、支払う側(取引先)の負担です。行き違いを防ぐため、請求書に負担者を明記しておくと安心です。
領収書に収入印紙は必要ですか?
必要なのは50,000円以上の紙の領収書だけです。PDFやリンクで送る領収書には不要です。
英語の請求書も作れますか?
作れます。請求書の言語は日本語・英語を含む8言語から、画面の表示言語とは別に選べるので、海外の取引先にも英語の請求書を送れます。
作成した請求書はどこに保存されますか?
登録するまで、請求書はこのブラウザにだけ保存されます。会社のロゴを表示するため、入力された名前とウェブサイトをもとにロゴを検索します。PDFは端末上で作成します。