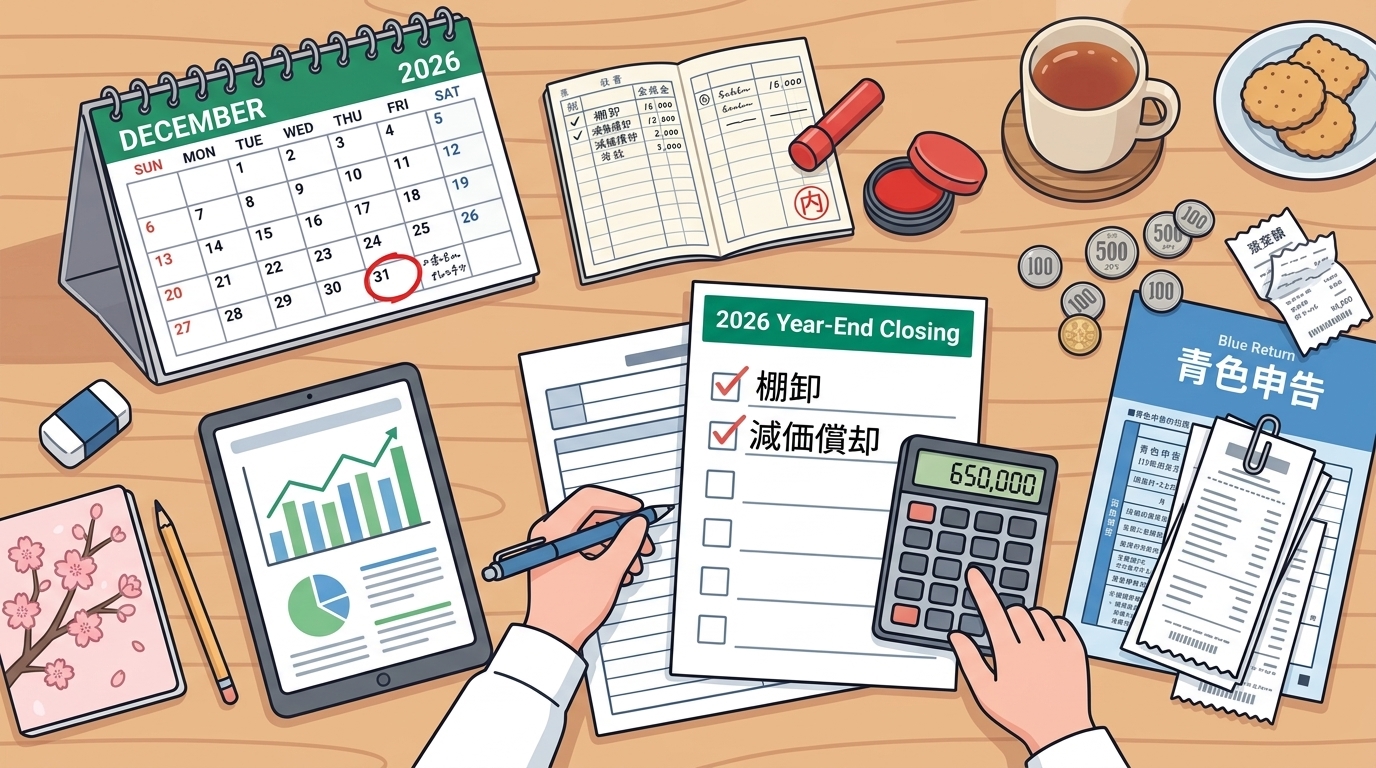
Senarai Semak Penutupan Akaun Akhir Tahun untuk Pemilik Perniagaan Tunggal di Jepun: Pengiraan Stok, Susut Nilai dan Potongan ¥650,000 sebelum 31 Disember (Tahun Cukai 2026)
Bagi pemilik perniagaan tunggal di Jepun, 31 Disember ialah tarikh tutup akaun. Berpandukan bahan Agensi Cukai Kebangsaan Jepun, senarai semak bulan Disember ini merangkumi pengiraan stok dan kaedah harga belian terakhir, kerja yang diserahkan pada bulan Disember, perbelanjaan belum bayar dan prabayar, susut nilai, pembahagian perbelanjaan peribadi dan perniagaan, serta syarat Potongan Khas Penyata Biru ¥650,000 bagi tahun 2026. Artikel ini juga menerangkan perubahan mulai tahun cukai 2027.
Artikel ini menghimpunkan maklumat umum tentang persediaan penutupan akaun akhir tahun bagi tahun cukai 2026 (令和8年分) untuk pemilik perniagaan tunggal (個人事業主) dan pekerja bebas di Jepun. Ia bukan nasihat cukai. Untuk peraturan rasmi, sila semak sumber seperti Tax Answer No. 2072 Agensi Cukai Kebangsaan Jepun, “Potongan Khas Penyata Biru” dan panduan Agensi Cukai Kebangsaan Jepun, “Cara Membuat Penutupan Akaun (Edisi Penyata Biru)”. Untuk keputusan tentang keadaan anda sendiri, rujuk pejabat cukai (税務署) yang berkenaan atau akauntan cukai berlesen (税理士).
Bagi pemilik perniagaan tunggal, persediaan penutupan akaun akhir tahun sebenarnya berlaku pada bulan Disember, bukan pada bulan Februari ketika musim pemfailan bermula. Cukai pendapatan dikira berdasarkan pendapatan bagi tempoh setahun dari 1 Januari hingga 31 Disember. Pada dasarnya, pengiraan stok dibuat pada 31 Disember, dan sama ada sesuatu perbelanjaan boleh ditolak juga bergantung pada sama ada liabiliti itu telah dipastikan sebelum 31 Disember. Mengira semula stok setahun lalu dengan tepat selepas tahun baharu, atau mengingat semula urus niaga setahun penuh untuk memisahkan hasil dan perbelanjaan, memang memenatkan. Lebih banyak persediaan dibuat pada bulan Disember, lebih ringan kerja pada bulan Februari dan Mac.
Tambahan pula, tahun cukai 2026 ialah tahun terakhir penyata kertas masih boleh mendapat Potongan Khas Penyata Biru (青色申告特別控除) sebanyak ¥550,000. Berpandukan bahan Agensi Cukai Kebangsaan (NTA), artikel ini menyusun perkara yang perlu disiapkan sebelum 31 Disember mengikut urutan berikut: penutupan hasil dan perbelanjaan, pengiraan stok, susut nilai, pembahagian perbelanjaan peribadi dan perniagaan, serta semakan syarat potongan ¥650,000. Untuk aliran tempoh pemfailan dari Februari hingga Mac, lihat kalendar tarikh akhir penyata cukai akhir kami.
Perkara utama
- Pada dasarnya, stok dikira secara fizikal pada 31 Disember. Jika anda belum memaklumkan kaedah penilaian, stok dinilai menggunakan kaedah harga belian terakhir (最終仕入原価法), iaitu harga seunit belian yang paling hampir dengan akhir tahun × kuantiti.
- Kerja yang diserahkan pada bulan Disember ialah hasil tahun 2026 walaupun invois dikeluarkan pada bulan Januari. Sebaliknya, perbelanjaan yang liabilitinya telah dipastikan sebelum 31 Disember ialah perbelanjaan tahun 2026 walaupun belum dibayar.
- Bagi pemfail penyata biru, peraturan khas aset susut nilai bernilai kecil kini meliputi item bawah ¥400,000 (sehingga ¥3,000,000 secara keseluruhan) bagi perolehan pada atau selepas 1 April 2026, tetapi perbelanjaan itu jatuh pada tahun anda mula menggunakan aset tersebut dalam perniagaan.
- Bagi tahun cukai 2026, Potongan Khas Penyata Biru kekal pada tahap semasa iaitu ¥650,000, ¥550,000 dan ¥100,000. Peringkat ¥650,000 memerlukan pemfailan tepat pada masanya melalui e-Tax (sebelum 15 Mac 2027) atau penyimpanan buku elektronik “unggul” yang layak.
- Mulai tahun cukai 2027 (令和9年分), had bagi penyata kertas menjadi ¥100,000. Jika anda menyasarkan potongan ¥750,000 melalui buku elektronik unggul, syaratnya mesti dipenuhi “dari permulaan tempoh bercukai”, jadi tentukan pada bulan Disember cara anda akan menyimpan buku mulai 1 Januari 2027.
Mengapa 31 Disember ialah tarikh tutup akaun bagi pemilik perniagaan tunggal
Panduan NTA “Cara Membuat Penutupan Akaun (Edisi Penyata Biru)” menggambarkan prosesnya sebagai “simpan kira harian → penutupan akaun (akhir tahun) → penyata cukai akhir (Februari hingga Mac)”. Kerja pada bulan Februari dan Mac ialah menyediakan dan menghantar penyata. Penutupan akaun yang membekalkan bahannya pula ialah kerja akhir tahun. Terdapat tiga bidang utama yang menjadikan 31 Disember sebagai titik rujukan.
- Stok: pada dasarnya, pengiraan stok dibuat pada 31 Disember.
- Perbelanjaan: sesuatu amaun ialah perbelanjaan yang boleh ditolak jika, sebelum 31 Disember tahun itu, (1) liabiliti telah wujud, (2) peristiwa yang mewajibkan pelaksanaan tertentu telah berlaku, dan (3) amaunnya boleh dikira secara munasabah (NTA No. 2210). Ujiannya bukan sama ada anda sudah membayar.
- Aset: aset boleh susut nilai seperti komputer dibelanjakan mulai tahun aset itu mula digunakan dalam perniagaan, bukan tahun ia dibeli.
Pada dasarnya, tempoh pemfailan ialah dari 16 Februari hingga 15 Mac tahun berikutnya (NTA No. 2020). Bagi tahun cukai 2026, tempoh itu ialah dari Selasa, 16 Februari hingga Isnin, 15 Mac 2027. Oleh sebab amaun potongan berbeza bergantung pada sama ada anda memfailkan melalui e-Tax atau secara kertas, ada baiknya kaedah pemfailan juga ditetapkan pada bulan Disember.
Senarai semak penutupan akaun sebelum tutup buku 31 Disember (hasil, perbelanjaan, pengiraan stok, susut nilai, pembahagian)
1. Padankan buku dengan resit dan jumlahkan setiap akaun
Semak catatan dalam buku anda dengan rekod sumber seperti nota penghantaran, invois dan resit, dan betulkan sebarang kesilapan. Kemudian, jumlahkan setiap akaun dari Januari hingga Disember. Jika langkah ini siap pada separuh pertama bulan Disember, pada akhir tahun anda hanya perlu melaraskan perbezaannya.
2. Tutup hasil: jangan terlepas kerja yang diserahkan pada Disember tetapi diinvois pada Januari
Semua yang dijual dalam tahun itu ialah hasil tahun tersebut, walaupun bayaran belum diterima. Bahan NTA memberikan contoh perniagaan yang menutup akaun pada 20 haribulan setiap bulan, menghantar invois pada 25 haribulan dan menerima bayaran pada 10 haribulan bulan berikutnya: kerja yang diserahkan dari 21 hingga 31 Disember direkodkan sebagai akaun belum terima (hasil) bertarikh 31 Disember, walaupun belum diinvois. Pekerja bebas yang menutup akaun pada hujung bulan dan menginvois pada bulan berikutnya perlu paling berhati-hati supaya hasil bulan Disember tidak tercicir. Sebaliknya, bayaran pendahuluan yang diterima bagi sesuatu yang belum diserahkan dikecualikan daripada hasil tahun itu.
3. Tutup perbelanjaan: susun perbelanjaan belum bayar dan perbelanjaan prabayar
- Perbelanjaan belum bayar: perkara seperti sewa bulan Disember yang belum dibayar dalam tahun itu direkodkan sebagai perbelanjaan belum bayar dan ditolak pada tahun tersebut. Bagi perbelanjaan kecil, anda boleh melangkau langkah ini dan hanya menolak amaun yang benar-benar dibayar.
- Perbelanjaan prabayar: jika perbelanjaan yang dibayar dalam tahun itu merangkumi amaun bagi tahun berikutnya atau seterusnya, bahagian itu pada dasarnya ialah perbelanjaan tahun berikutnya atau seterusnya. Walau bagaimanapun, kos perkhidmatan yang akan diterima dalam tempoh 1 tahun dari tarikh bayaran boleh ditolak pada tahun bayaran, dengan syarat anda secara konsisten menolaknya pada tahun bayaran setiap tahun (Pekeliling Asas Cukai Pendapatan 37-30-2).
- Ansuran ke-4 cukai aset tetap: ansuran ke-4 yang perlu dibayar pada bulan Februari tahun berikutnya boleh dianggap sama ada sebagai perbelanjaan belum bayar tahun semasa atau sebagai perbelanjaan tahun berikutnya (hanya bahagian kegunaan perniagaan boleh ditolak).
4. Kira stok pada 31 Disember (asas pengiraan stok bagi pemilik perniagaan tunggal)
Kos jualan bukan sekadar jumlah belian tahun itu. Ia dikira dengan formula di bawah, dan logik yang sama terpakai bagi barang guna habis.
Kos jualan = stok awal (permulaan tahun) + belian tahun itu − stok akhir (akhir tahun)
- Apa yang dikira: selain barang dagangan, produk dan bahan mentah, stok juga termasuk barang guna habis seperti bahan pembungkusan, petrol dan alat tulis pejabat, serta peralatan kecil yang belum digunakan, contohnya yang berharga bawah ¥100,000. Barang guna habis yang tidak bertambah dengan ketara berbanding tahun biasa boleh dikecualikan daripada pengiraan.
- Bila: pada dasarnya pada 31 Disember. Jika tidak dapat, buat pengiraan pada hari yang paling hampir sebelum atau selepasnya, kira stok setakat 31 Disember berdasarkan urus niaga antara hari itu dan 31 Disember, dan rekodkan kaedah pengiraan dengan jelas.
- Cara: kira kuantiti secara fizikal mengikut jenis, kualiti, model dan sebagainya, dan catat kuantiti, harga seunit dan amaun dalam helaian stok.
- Penilaian: jika anda belum memaklumkan kaedah penilaian, gunakan kaedah harga belian terakhir (harga seunit belian yang dibuat paling hampir dengan akhir tahun × kuantiti akhir tahun). Barang rosak atau barang yang lama tidak terjual boleh dinilai pada nilai jualan yang boleh diperoleh setakat 31 Disember.
Untuk menukar kaedah penilaian yang telah dipilih, anda memerlukan permohonan kelulusan perubahan, bukan sekadar notis (NTA A1-17). Bulan Disember bukan masa untuk menukar kaedah. Ia masa untuk mengira dengan betul menggunakan kaedah yang sedia ada.
5. Semak susut nilai
Aset perniagaan seperti komputer dan kereta dibelanjakan dengan membahagikan kos perolehan sepanjang hayat berguna berkanun dan menolak sebahagian setiap tahun (NTA No. 2100). Pada bulan Disember, buka daftar aset tetap anda dan semak perkara berikut.
- Aset yang dibeli pada pertengahan tahun dikira mengikut bulan: bahagikan susut nilai setahun penuh dengan 12 dan darabkan dengan bilangan bulan aset itu digunakan dalam perniagaan pada tahun tersebut (NTA No. 2106).
- Bawah ¥100,000, atau hayat guna kurang daripada 1 tahun: keseluruhan amaun boleh ditolak pada tahun anda mula menggunakannya dalam perniagaan.
- ¥100,000 atau lebih tetapi bawah ¥200,000: anda boleh memilih untuk menganggapnya sebagai aset susut nilai sekali gus (一括償却資産) dan menolak 1/3 daripada jumlahnya setiap tahun selama 3 tahun.
- Peraturan khas aset susut nilai bernilai kecil (pemfail penyata biru): pemfail penyata biru yang memenuhi syarat tertentu boleh menolak kos penuh, sehingga ¥3,000,000 secara keseluruhan, pada tahun aset itu mula digunakan dalam perniagaan. Bagi perolehan pada atau selepas 1 April 2026, peraturan ini diperluas kepada item ¥100,000 atau lebih tetapi bawah ¥400,000 (bagi perolehan sehingga 31 Mac 2026: ¥100,000 atau lebih tetapi bawah ¥300,000). Jadi, komputer ¥350,000 yang sama tidak layak jika dibeli pada bulan Mac 2026, tetapi layak jika dibeli pada bulan Mei.
- Termasuk atau tidak termasuk cukai: amaun diuji mengikut kaedah perakaunan anda. Perniagaan yang dikecualikan daripada cukai penggunaan menguji amaun termasuk cukai.
Jika anda tergesa-gesa membeli peralatan pada akhir tahun, pastikan peralatan itu telah tiba dan benar-benar mula digunakan sebelum 31 Disember.
6. Jumlahkan pembahagian perbelanjaan peribadi dan perniagaan bagi setahun penuh
Bagi perbelanjaan bercampur peribadi dan perniagaan (家事関連費), seperti sewa dan bil utiliti rumah yang turut menjadi pejabat, hanya bahagian perniagaan boleh ditolak. NTA menyatakan bahawa ini terhad kepada amaun yang, berdasarkan rekod urus niaga dan seumpamanya, boleh diasingkan dengan jelas sebagai perlu secara langsung untuk perniagaan (No. 2210). Pekeliling Asas Cukai Pendapatan 45-2 menguji sama ada bahagian yang diperlukan untuk perniagaan melebihi 50%, tetapi menambah bahawa walaupun 50% atau kurang, bahagian yang boleh diasingkan dengan jelas boleh ditolak.
Anda tidak perlu membuat pembahagian setiap bulan. Contoh simpan kira NTA menolak bahagian peribadi sekali gus pada akhir tahun, dengan catatan bertarikh 31 Disember seperti “Bil air, bahagian peribadi dikecualikan (60,000 × 80% peribadi) △48,000” (tanda △ menunjukkan potongan). Buat pembahagian menggunakan asas yang sesuai seperti keluasan lantai, nilai insurans atau jam pencahayaan. Gunakan bulan Disember untuk mengumpul jumlah setahun bagi sewa, elektrik serta telefon dan internet, berserta bukti bagi nisbah anda. Kami menerangkan cara menetapkan nisbah dalam cara mengira pembahagian perbelanjaan peribadi dan perniagaan (家事按分).
Semak syarat potongan ¥650,000 Penyata Biru (tahun cukai 2026)
Bagi tahun cukai 2026, Potongan Khas Penyata Biru mengekalkan tiga peringkat semasa (NTA No. 2072).
| Potongan | Syarat utama |
|---|---|
| ¥650,000 | Syarat ¥550,000, ditambah sama ada (1) menghantar penyata cukai akhir, kunci kira-kira, penyata untung rugi dan dokumen lain melalui e-Tax sebelum tarikh akhir, atau (2) menyimpan jurnal dan lejar am tahun itu mengikut syarat buku elektronik unggul, dan menghantar notis sebelum tarikh akhir |
| ¥550,000 | Menjalankan perniagaan yang menghasilkan pendapatan perniagaan atau pendapatan hartanah, menyimpan buku mengikut prinsip simpan kira biasa (lazimnya catatan bergu), dan menghantar penyata cukai akhir berserta kunci kira-kira, penyata untung rugi dan dokumen lain sebelum tarikh akhir (15 Mac tahun berikutnya) |
| ¥100,000 | Pemfail penyata biru yang tidak memenuhi syarat di atas |
- Terlepas tarikh akhir, potongan jatuh kepada ¥100,000: peringkat ¥550,000 dan ¥650,000 memerlukan pemfailan tepat pada masanya, malah penyata tuntutan bayaran balik juga mesti dihantar sebelum 15 Mac tahun berikutnya.
- Tiada data imej melalui e-Tax: penyata kewangan tidak boleh dihantar sebagai data imej. Perkhidmatan penyediaan penyata dalam talian NTA juga boleh menyediakan dan menghantar data penyata kewangan penyata biru anda.
- Jika anda telah memilih peraturan khas asas tunai, anda tidak boleh menuntut potongan ¥550,000 atau ¥650,000.
- Buku elektronik unggul terpakai bagi buku “tahun itu”: anda mesti menyimpan jurnal dan lejar am tahun itu mengikut syarat seperti sejarah pembetulan, pemadaman dan penambahan, rujukan silang antara buku, serta carian mengikut tarikh, amaun dan pihak berurusan. Setakat bulan Disember, laluan yang realistik untuk mendapat ¥650,000 ialah e-Tax.
Perubahan mulai tahun cukai 2027: tentukan pada bulan Disember cara menyimpan buku mulai 1 Januari
Di bawah pindaan cukai tahun fiskal 2026 (令和8年度税制改正), NTA menyatakan bahawa Potongan Khas Penyata Biru akan berubah seperti berikut mulai tahun cukai 2027 (risalah NTA).
- ¥750,000: catatan bergu dan e-Tax, ditambah sama ada menyimpan buku elektronik unggul atau menggunakan “penyimpanan digital lancar” (menyimpan data urus niaga elektronik dalam sistem yang memenuhi piawaian yang ditetapkan oleh Pesuruhjaya NTA), dan menghantar notis sebelum tarikh akhir.
- ¥650,000: catatan bergu dan e-Tax.
- ¥100,000: catatan bergu tetapi memfailkan secara kertas. Potongan ¥100,000 dengan simpan kira ringkas terhad kepada individu seperti mereka yang hasil pendapatan perniagaan atau pendapatan hartanahnya dua tahun sebelumnya berjumlah ¥10,000,000 atau kurang.
Perkara yang mudah terlepas pandang ialah, bagi laluan buku elektronik unggul untuk ¥750,000, NTA mensyaratkan buku disimpan dan disediakan mengikut syarat “dari permulaan tempoh bercukai”. Jika anda menyasarkan ¥750,000 melalui buku elektronik unggul bagi tahun cukai 2027, anda perlu menyimpan buku, bermula dari catatan pertama pada 1 Januari 2027, dalam perisian perakaunan yang memenuhi syarat. Selesaikan pertukaran atau tetapan perisian pada bulan Disember.
Contoh kiraan: bulan Disember bagi A, yang menjual barangan rumah secara dalam talian (angka rekaan)
Semua angka di bawah ialah contoh rekaan untuk tujuan penerangan. A ialah pemilik perniagaan tunggal penyata biru yang menjual barangan rumah secara dalam talian dan menggunakan sebuah bilik di rumah sebagai ruang kerja dan stor. A dikecualikan daripada cukai penggunaan dan menyimpan buku catatan bergu dalam perisian perakaunan.
| Perkara | Keadaan pada bulan Disember (rekaan) | Layanan bagi tahun cukai 2026 |
|---|---|---|
| Pengiraan stok | 40 biji mug × harga seunit belian terakhir ¥900 = ¥36,000; 25 beg tote × ¥1,600 = ¥40,000; 3 biji mug sumbing pada nilai jualan ¥200 sebiji = ¥600 | Stok akhir ¥76,600 |
| Kos jualan | Stok awal ¥52,000 + belian tahun itu ¥1,380,000 − stok akhir ¥76,600 | ¥1,355,400 |
| Penutupan hasil | ¥85,000 bagi pesanan yang dihantar pada 26 hingga 31 Disember diterima pada bulan Januari | Hasil tahun 2026 (amaun belum terima) |
| Perbelanjaan belum bayar | Bil ¥18,000 bagi caj penghantaran pesanan bulan Disember tiba pada bulan Januari | Perbelanjaan tahun 2026 (perbelanjaan belum bayar) |
| Perbelanjaan prabayar | Membayar ¥39,600 untuk pelan tahunan kedai dalam talian pada bulan Disember, dan menguruskannya dengan cara yang sama setiap tahun | Boleh ditolak pada tahun bayaran |
| Pembahagian peribadi dan perniagaan | Sewa ¥1,200,000 setahun × 25% keluasan untuk perniagaan = ¥300,000; elektrik ¥150,000 setahun × 30% masa penggunaan = ¥45,000 | Pada 31 Disember, tolak bahagian peribadi sebanyak ¥900,000 dan ¥105,000 |
| Susut nilai | Membeli komputer riba ¥360,000 pada bulan November dan mula menggunakannya untuk kerja pada bulan yang sama | Keseluruhan ¥360,000 boleh ditolak di bawah peraturan khas aset susut nilai bernilai kecil |
| Potongan Khas Penyata Biru | Bercadang memfailkan melalui e-Tax sebelum 15 Mac 2027 | ¥650,000 (¥550,000 jika secara kertas) |
Ada tiga perkara penting. Pertama, jika pengiraan stok akhir tahun dilangkau, stok akhir ¥76,600 tidak akan ditolak daripada kos jualan (yang akan menjadi ¥1,432,000), dan pendapatan akan terkurang kira sebanyak ¥76,600. Kedua, hasil ¥85,000 dan caj penghantaran ¥18,000 bagi pesanan hujung Disember tergolong dalam tahun 2026, walaupun wang diterima atau dibayar pada bulan Januari. Akhir sekali, tanpa peraturan khas, komputer riba itu akan disusutnilaikan sepanjang hayat berguna berkanun selama 4 tahun (bagi komputer), dan hanya 2 bulan, iaitu November dan Disember, boleh ditolak bagi tahun 2026. Jika ia tiba dan mula digunakan pada bulan Januari, ia termasuk dalam tahun cukai 2027.
Perlu diingat, perbezaan antara potongan ¥650,000 dan ¥550,000 ialah ¥100,000 yang ditolak daripada pendapatan anda. Berapa banyak perubahan cukai yang terhasil bergantung pada pendapatan dan kadar cukai anda.
Susun resit anda lebih awal, pada bulan Disember
Bahagian penutupan akaun yang paling memakan masa bukanlah pengiraan, tetapi mencari di mana resit setahun penuh berada. Dengan Denpyo, anda hanya perlu mengambil gambar resit dan invois menggunakan telefon, dan AI akan membaca tarikh, vendor, amaun dan kategori akaun, kemudian memaparkan anggaran penjimatan cukai bagi setiap perbelanjaan. Data boleh dieksport untuk akauntan cukai atau perisian perakaunan anda, jadi ia boleh terus digunakan untuk padanan akhir tahun. Bagi perbelanjaan yang anda tidak pasti, cuba penyemak perbelanjaan boleh tolak percuma, dan untuk membandingkan potongan ¥650,000 dengan ¥550,000, gunakan kalkulator cukai pendapatan dengan perbezaan pendapatan sebanyak ¥100,000.
Soalan lazim (FAQ)
Adakah pekerja bebas yang tidak menyimpan stok masih perlu membuat pengiraan stok?
Jika anda tiada barang untuk dijual, tiada stok barang dagangan untuk dikira. Namun, barang guna habis seperti bahan pembungkusan dan alat tulis pejabat, serta peralatan yang belum digunakan dan berharga bawah ¥100,000, juga merupakan stok. Walau bagaimanapun, barang guna habis yang tidak bertambah dengan ketara berbanding tahun biasa boleh dikecualikan daripada pengiraan.
Bagaimana jika saya tidak dapat membuat pengiraan stok pada 31 Disember?
Buat pengiraan pada hari yang paling hampir sebelum atau selepas 31 Disember, kemudian kira stok setakat 31 Disember berdasarkan urus niaga antara hari itu dan 31 Disember. Kaedah pengiraan itu juga perlu direkodkan dengan jelas.
Jika saya menyerahkan kerja pada Disember dan menginvois pada Januari, hasil itu milik tahun yang mana?
Jika kerja diserahkan dalam tahun itu, ia ialah hasil tahun tersebut walaupun sebelum invois dikeluarkan. Bahan NTA juga memberikan contoh merekodkan kerja yang diserahkan dari 21 hingga 31 Disember sebagai akaun belum terima bertarikh 31 Disember. Perkara ini tidak berubah walaupun bayaran diterima pada tahun berikutnya.
Bagi tahun cukai 2026, bolehkah saya masih mendapat Potongan Khas Penyata Biru ¥550,000 dengan penyata kertas?
Boleh. Jika anda menyimpan buku catatan bergu, melampirkan kunci kira-kira, penyata untung rugi dan dokumen lain, serta memfailkan sebelum 15 Mac 2027, anda mendapat ¥550,000 walaupun secara kertas. Menghantar melalui e-Tax, atau menyimpan buku elektronik unggul dan menghantar notis sebelum tarikh akhir, menaikkannya kepada ¥650,000. Mulai tahun cukai 2027, had bagi penyata kertas menjadi ¥100,000.
Adakah saya perlu mengira pembahagian perbelanjaan peribadi dan perniagaan setiap bulan?
Tidak. Contoh simpan kira NTA menolak bahagian peribadi sekali gus pada 31 Disember berdasarkan penggunaan sebenar. Tetapkan nisbah menggunakan asas yang sesuai seperti keluasan lantai atau jam pencahayaan, dan simpan buktinya.
Ringkasan
Persediaan penutupan akaun bagi pemilik perniagaan tunggal ialah kerja “menutup buku” dengan 31 Disember sebagai tarikh rujukan. Kumpulkan hasil yang diserahkan dan perbelanjaan yang liabilitinya dipastikan dalam tahun itu, kira stok untuk memuktamadkan kos jualan, dan kemas kini daftar aset tetap serta pembahagian perbelanjaan bagi setahun penuh. Jika semua ini siap dalam tahun itu, bulan Februari dan Mac hanya untuk menyediakan dan memfailkan penyata. Selepas penutupan akaun, dokumen penutupan akaun seperti buku dan helaian stok pada dasarnya mesti disimpan selama 7 tahun.
Tahun cukai 2026 ialah tahun terakhir penyata kertas masih boleh mendapat potongan ¥550,000 (¥650,000 melalui e-Tax). Mulai tahun cukai 2027, had bagi penyata kertas menjadi ¥100,000, dan usaha menyasarkan ¥750,000 dengan buku elektronik unggul bergantung pada cara anda menyimpan buku mulai 1 Januari. Selesaikan penutupan akaun tahun ini dan persediaan tahun hadapan dalam bulan Disember yang sama.
Sumber
- Agensi Cukai Kebangsaan Jepun, Tax Answer No. 2072: Potongan Khas Penyata Biru
- Agensi Cukai Kebangsaan Jepun, “Cara Membuat Penutupan Akaun (Edisi Penyata Biru)” (PDF)
- Agensi Cukai Kebangsaan Jepun, “Cara Menyimpan Buku (Edisi Penyata Biru)” (PDF)
- Agensi Cukai Kebangsaan Jepun, “Tuntut Potongan Khas Penyata Biru ¥750,000 melalui buku elektronik unggul atau penyimpanan digital lancar!” (PDF)
- Agensi Cukai Kebangsaan Jepun, Tax Answer No. 2210: Memahami perbelanjaan boleh tolak
- Agensi Cukai Kebangsaan Jepun, Tax Answer No. 2100: Gambaran keseluruhan susut nilai
- Agensi Cukai Kebangsaan Jepun, Tax Answer No. 2106: Susut nilai mengikut kaedah garis lurus dan kaedah baki berkurangan
- Agensi Cukai Kebangsaan Jepun, “Jadual hayat berguna aset susut nilai utama” (PDF)
- Agensi Cukai Kebangsaan Jepun, A1-17: Notis kaedah penilaian stok bagi cukai pendapatan
- Agensi Cukai Kebangsaan Jepun, Pekeliling Asas Cukai Pendapatan 37-30-2 (perbelanjaan prabayar jangka pendek)
- Agensi Cukai Kebangsaan Jepun, Pekeliling Asas Cukai Pendapatan 45-1 dan 45-2 (perbelanjaan bercampur peribadi dan perniagaan)
- Agensi Cukai Kebangsaan Jepun, Tax Answer No. 2020: Penyata cukai akhir

Jejak perbelanjaan, maksimalkan potongan
Denpyo mengimbas resit anda dan mencari penjimatan cukai secara automatik.