使用方式
製作
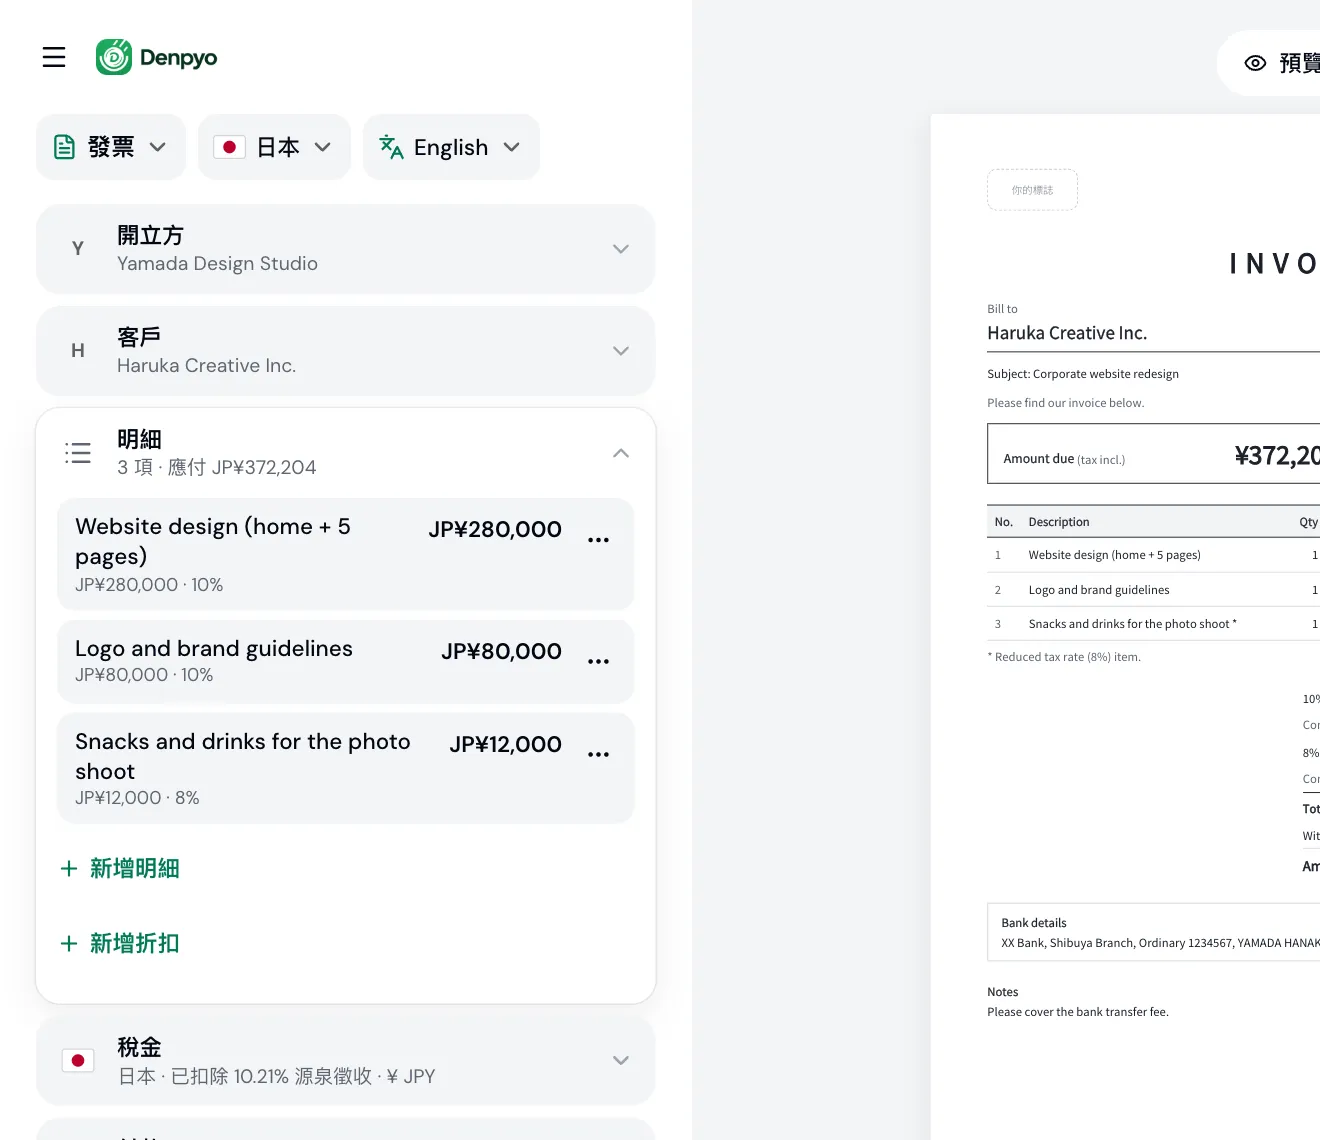
填寫您的資料、客戶和工作內容。總額及任何稅項會隨輸入即時算好,免註冊即可下載 PDF。
傳送
免費註冊後,可透過 LINE、WhatsApp 或電子郵件以連結分享發票,也可以讓 Denpyo 代您以電子郵件寄出。客戶在任何手機上都能開啟,並可直接複製您的銀行帳戶資料。
追蹤
發票清單會顯示哪些尚未開啟、哪些已開啟、哪些已付款。客戶開啟連結時,我們會通知您;收到款項後,將發票標記為已付款即可。
收款
發票上會列出您的銀行帳戶資料,若您加入了自己的付款連結,也會一併顯示。款項入帳後,將發票標記為已付款即可:發票會蓋上已付款印章,清單也始終準確。
用您自己的發票試試看
輸入客戶、項目和金額。下方的發票由產生 PDF 的同一引擎繪製。
客戶應付金額
JP¥372,204
- 小計
- JP¥372,000
- 消費稅
- +JP¥36,960
- 源泉徵收稅額
- −JP¥36,756
輸入您自己的客戶、項目和金額試試看。開始製作發票時,您輸入的內容會一併帶入。
專為在日本開立發票而設計
支援適格請求書
登記號碼、依稅率區分的稅額及其他所有必要事項,都依照インボイス制度的要求排版。
自動計算源泉徵收
開啟源泉徵收(源泉徴収)後,發票會扣除 10.21%(超過 ¥1,000,000 的部分為 20.42%),並顯示客戶實際支付的金額。
附有付款資料的連結
以連結分享發票,附上您的銀行帳戶與您自己的付款連結,還能知道客戶何時開啟。
發票、報價單、送貨單與收據
一個編輯器就能製作請求書、見積書、納品書與領収書,可用日文、英文等 8 種語言開立。
在日本開立發票:實用指南
日本發票必須寫明哪些內容、消費稅與源泉徵收稅額如何計算,以及其他單據各在什麼時候使用。我們以淺白的方式說明,文末附有日本國稅廳(NTA)的官方連結。
適格請求書的六項必要記載事項
依 2023 年 10 月上路的インボイス制度,客戶必須保存您開立的適格請求書,才能扣抵支付給您的消費稅。《消費稅法》第 57 條之 4 第 1 項規定應記載下列事項:
- 您的姓名或商號,以及登記號碼(登録番号)
- 交易日期
- 交易內容(若有適用輕減稅率的品項,須註明)
- 依稅率區分合計的金額(未稅或含稅)及適用稅率
- 依稅率區分的消費稅額
- 客戶的姓名或名稱
只有已登記的適格請求書發行事業者才能開立適格請求書。未登記也能開發票,只是不填寫登記號碼。
消費稅:每張發票依稅率各計算一次
將品項依稅率(標準稅率 10%、輕減稅率 8%)分別合計,每個稅率只計算一次消費稅。不可逐行處理尾數後再加總。未滿 1 日圓的尾數可選擇捨去、進位或四捨五入;Denpyo 預設為捨去。
例:兩個單價 ¥1,005 的品項,稅率 10%。逐行處理尾數會得到 ¥200,但正確做法是對合計 ¥2,010 計算一次,結果為 ¥201。
源泉徵收(源泉徴収)
企業等支付個人撰稿、設計、插畫、演講或專業服務等特定報酬時,須從報酬中預扣所得稅並繳納給稅務署。請在發票上註明扣除額,讓雙方對實付金額有共識。
報酬在 ¥1,000,000 以下:報酬 × 10.21%
報酬超過 ¥1,000,000:(報酬 − ¥1,000,000)× 20.42% + ¥102,100
報酬為 ¥300,000 時,源泉徵收稅額為 ¥30,630;為 ¥1,500,000 時,則為 ¥204,200。未滿 1 日圓的部分捨去。
若發票上已分開列示消費稅,可依未稅報酬計算源泉徵收,這也是 Denpyo 的預設。並非所有客戶都有扣繳義務(例如沒有支付薪資的個人),所以是否開啟由您決定。
登記號碼(T 號碼)
登記號碼是字母 T 加上 13 位數字。公司使用其法人番號;個人事業主則使用國稅廳另行通知的號碼。Denpyo 會在輸入時檢查格式以及法人番號的檢查碼,但不會到國稅廳的登記資料庫查詢。要確認號碼是否已登記,請到國稅廳公示網站查詢。
國稅廳 適格請求書發行事業者公示網站匯款手續費(振込手数料)
若無另行約定,付款費用由付款方負擔(《民法》第 485 條),因此匯款手續費通常由客戶負擔。請在發票上註明,例如「振込手数料は貴社にてご負担ください」,以免對方少付。若客戶仍扣除手續費,差額可作為銷貨折讓處理;未滿 ¥10,000 時,無須開立退還發票(返還インボイス)。
印花稅票(収入印紙)
金額達 ¥50,000 以上的銷貨收款紙本收據(領収書)須貼印花稅票,最低 ¥200。若分開列示消費稅,則依未稅金額判斷。以 PDF 透過電子郵件或連結寄送的收據不是紙本文件,不需貼印花。發票、報價單與送貨單也不需要,除非上面註明已收款。
報價單、送貨單、發票還是收據?
一件案子從開始到結束會用到四種單據,各有不同用途:
- 報價單(見積書)
- 開工前寄出,列出您提出的價格、範圍與條件,通常附有效期限。它並不要求付款。
- 送貨單(納品書)
- 隨商品或成果一起交付,記錄交付了什麼、何時交付。若寫齊六項必要記載事項,也能當作適格請求書使用。
- 發票(請求書)
- 要求付款:寫明應付金額、付款期限與付款方式。在日本,把一個月的工作彙整成一張發票也很常見。
- 收據(領収書)
- 證明您已收到款項。以銀行轉帳付款時,轉帳紀錄通常就能當作憑證,但客戶要求時請開立;若是紙本,請參考上方的印花規定。
常見問題
發票工具真的免費嗎?
是的。免註冊就能製作發票並下載 PDF,每天最多 3 次。註冊免費的 Denpyo 帳戶後,還能儲存發票並以連結分享。
可以製作適格請求書嗎?
可以。填入登記號碼後,發票會包含全部六項必要記載事項,各稅率的合計金額與消費稅也會在每張發票中只計算一次。
我沒有登記インボイス制度,還能使用嗎?
可以。登記號碼留白就是一般發票。依過渡措施,客戶只能扣抵其中一部分消費稅。
源泉徵收稅額怎麼計算?
報酬在 ¥1,000,000 以下時為報酬的 10.21%;超過時,為超過 ¥1,000,000 部分的 20.42% 再加上 ¥102,100。例如報酬 ¥300,000,預扣 ¥30,630。若分開列示消費稅,則依未稅報酬計算。
Denpyo 會向國稅廳核對我的登記號碼嗎?
不會。Denpyo 只檢查號碼格式(T 加 13 位數字),以及法人番號的檢查碼是否正確,不會查詢國稅廳的登記資料庫。請到國稅廳公示網站確認。
匯款手續費由誰負擔?
若無另行約定,由付款方負擔。請在發票上註明由誰負擔,以免少付。
收據需要貼印花稅票嗎?
只有金額達 ¥50,000 以上的紙本收據才需要。以 PDF 或連結寄送的收據不需貼印花。
可以製作英文發票嗎?
可以。發票的語言可從日文、英文等 8 種語言中選擇,並與應用程式的介面語言分開設定,您可以用自己的語言操作,再寄給客戶他們需要的版本。
我的發票存放在哪裡?
在您註冊之前,發票只會儲存在這個瀏覽器中。為了顯示公司標誌,我們會根據您輸入的名稱和網站搜尋標誌。PDF 在您的裝置上產生。