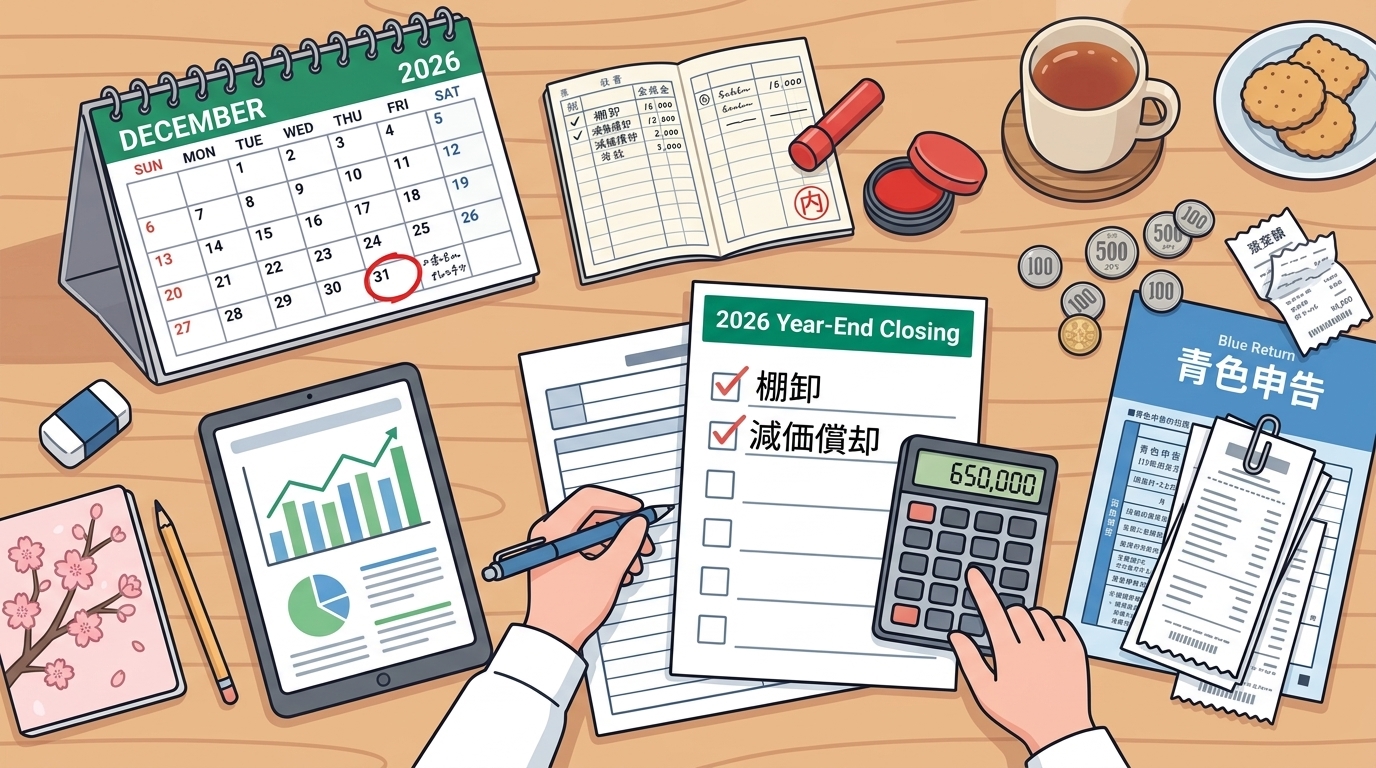
Danh sách kiểm tra chuẩn bị quyết toán cho người kinh doanh cá thể tại Nhật: kiểm kê, khấu hao và khấu trừ 650.000 yên trước ngày 31 tháng 12 (năm tính thuế 2026)
Với người kinh doanh cá thể tại Nhật, ngày 31 tháng 12 là ngày chốt sổ quyết toán. Dựa trên tài liệu của Cục Thuế Quốc gia Nhật Bản, bài viết tổng hợp thành danh sách kiểm tra tháng 12: kiểm kê và phương pháp giá mua lần cuối, doanh thu giao trong tháng 12, chi phí phải trả và trả trước, khấu hao, phân bổ chi phí gia đình, cùng điều kiện của Khoản khấu trừ đặc biệt khai thuế xanh 650.000 yên năm 2026. Bài viết cũng giải thích những thay đổi từ năm 2027.
Bài viết này tổng hợp thông tin chung về việc chuẩn bị quyết toán năm tính thuế 2026 (令和8年分) dành cho người kinh doanh cá thể (個人事業主) và freelancer tại Nhật Bản, không phải là tư vấn thuế. Để nắm nội dung chính thức của chế độ, vui lòng xem các tài liệu như Tax Answer số 2072 “Khoản khấu trừ đặc biệt khai thuế xanh” của Cục Thuế Quốc gia Nhật Bản và tài liệu “Cách quyết toán (bản dành cho khai thuế xanh)” của Cục Thuế Quốc gia Nhật Bản. Với các trường hợp cụ thể, hãy hỏi sở thuế (税務署) phụ trách hoặc kế toán thuế được cấp phép (税理士).
Với người kinh doanh cá thể, việc chuẩn bị quyết toán thực sự diễn ra vào tháng 12, chứ không phải tháng 2 khi mùa khai thuế quyết toán bắt đầu. Thuế thu nhập được tính trên thu nhập của một năm từ ngày 1 tháng 1 đến ngày 31 tháng 12. Việc kiểm kê hàng tồn kho về nguyên tắc được thực hiện vào ngày 31 tháng 12, và một khoản chi có được tính là chi phí hay không cũng phụ thuộc vào việc “nghĩa vụ nợ đã được xác định trước ngày 31 tháng 12 hay chưa”. Sau Tết mới đếm lại chính xác hàng tồn kho của năm trước, hoặc nhớ lại giao dịch của cả năm để phân loại doanh thu và chi phí, là việc rất vất vả. Chuẩn bị trong tháng 12 càng nhiều thì công việc của tháng 2 đến tháng 3 càng nhẹ nhàng.
Hơn nữa, năm tính thuế 2026 là năm cuối cùng mà ngay cả tờ khai giấy vẫn được hưởng Khoản khấu trừ đặc biệt khai thuế xanh (青色申告特別控除) 550.000 yên. Bài viết này dựa theo tài liệu của Cục Thuế Quốc gia (NTA) để sắp xếp những việc cần hoàn thành trước ngày 31 tháng 12 theo thứ tự: chốt doanh thu và chi phí, kiểm kê, khấu hao, phân bổ chi phí gia đình và kinh doanh, và kiểm tra điều kiện của khoản khấu trừ 650.000 yên. Về trình tự của thời hạn khai thuế từ tháng 2 đến tháng 3, xem lịch thời hạn khai thuế quyết toán.
Những điểm chính của bài viết
- Về nguyên tắc, kiểm kê là đếm thực tế hàng tồn kho vào ngày 31 tháng 12. Nếu chưa nộp thông báo về phương pháp định giá, hàng tồn kho được định giá theo phương pháp giá mua lần cuối (最終仕入原価法), tức là đơn giá của lần mua gần cuối năm nhất × số lượng.
- Công việc đã giao trong tháng 12 là doanh thu năm 2026 dù tháng 1 mới xuất hóa đơn. Ngược lại, khoản chi phí có nghĩa vụ nợ đã được xác định trước ngày 31 tháng 12 là chi phí năm 2026 dù vẫn chưa thanh toán.
- Quy định đặc biệt về tài sản khấu hao giá trị nhỏ dành cho người khai thuế xanh đã được mở rộng cho tài sản dưới 400.000 yên (tổng cộng tối đa 3.000.000 yên) đối với tài sản mua từ ngày 1 tháng 4 năm 2026, nhưng chi phí được tính vào năm bắt đầu sử dụng tài sản cho công việc kinh doanh.
- Khoản khấu trừ đặc biệt khai thuế xanh của năm tính thuế 2026 vẫn giữ mức hiện hành là 650.000 yên, 550.000 yên và 100.000 yên. Muốn được 650.000 yên thì phải nộp đúng hạn qua e-Tax (trước ngày 15 tháng 3 năm 2027) hoặc lưu giữ sổ sách điện tử ưu việt.
- Từ năm tính thuế 2027 (令和9年分), mức trần cho tờ khai giấy sẽ là 100.000 yên. Nếu nhắm đến khoản khấu trừ 750.000 yên bằng sổ sách điện tử ưu việt, bạn phải đáp ứng điều kiện “ngay từ đầu kỳ tính thuế”, vì vậy hãy quyết định cách ghi sổ từ ngày 1 tháng 1 năm 2027 ngay trong tháng 12.
Vì sao “ngày 31 tháng 12” là ngày chốt sổ của người kinh doanh cá thể
Tài liệu “Cách quyết toán (bản dành cho khai thuế xanh)” của NTA trình bày quy trình từ ghi sổ đến khai thuế là “ghi sổ hằng ngày → quyết toán (cuối năm) → khai thuế quyết toán (tháng 2 đến tháng 3)”. Việc làm trong tháng 2 và tháng 3 là lập và nộp tờ khai, còn quyết toán, phần cung cấp số liệu cho tờ khai, là công việc cuối năm. Có 3 trường hợp chính lấy ngày 31 tháng 12 làm mốc.
- Hàng tồn kho: về nguyên tắc, kiểm kê được thực hiện vào ngày 31 tháng 12.
- Chi phí: một khoản được tính là chi phí cần thiết nếu đến ngày 31 tháng 12 của năm đó (1) nghĩa vụ nợ đã phát sinh, (2) sự việc làm phát sinh nghĩa vụ thực hiện cụ thể đã xảy ra, và (3) số tiền có thể tính toán hợp lý (NTA số 2210). Tiêu chí không phải là đã trả tiền hay chưa.
- Tài sản: tài sản khấu hao như máy tính được tính vào chi phí từ năm đưa vào sử dụng cho kinh doanh (bắt đầu sử dụng), chứ không phải năm mua.
Về nguyên tắc, thời hạn khai thuế là từ ngày 16 tháng 2 đến ngày 15 tháng 3 năm sau (NTA số 2020). Với năm tính thuế 2026, đó là từ thứ Ba, ngày 16 tháng 2 đến thứ Hai, ngày 15 tháng 3 năm 2027. Vì mức khấu trừ thay đổi tùy theo nộp qua e-Tax hay nộp giấy, bạn nên quyết định luôn cách nộp ngay trong tháng 12.
Danh sách kiểm tra chuẩn bị quyết toán trước khi chốt sổ ngày 31 tháng 12 (doanh thu, chi phí, kiểm kê, khấu hao, phân bổ chi phí gia đình)
1. Đối chiếu sổ sách với hóa đơn, biên lai và cộng lũy kế từng tài khoản
Đối chiếu nội dung sổ sách với chứng từ gốc như phiếu giao hàng, hóa đơn, biên lai và sửa nếu có sai sót. Sau đó, tính lũy kế từ tháng 1 đến tháng 12 cho từng tài khoản. Nếu làm xong bước này trong nửa đầu tháng 12, đến cuối năm bạn chỉ cần điều chỉnh phần chênh lệch.
2. Chốt doanh thu: đừng quên phần giao trong tháng 12 nhưng tháng 1 mới xuất hóa đơn
Dù chưa nhận được tiền, mọi khoản đã bán trong năm đều là doanh thu của năm đó. Tài liệu của NTA lấy ví dụ trường hợp “chốt sổ ngày 20 hằng tháng, xuất hóa đơn ngày 25, nhận tiền ngày 10 tháng sau”, và giải thích rằng phần giao từ ngày 21 đến ngày 31 tháng 12 dù chưa xuất hóa đơn vẫn được ghi nhận là khoản phải thu (doanh thu) vào ngày 31 tháng 12. Freelancer chốt cuối tháng và xuất hóa đơn vào tháng sau càng cần chú ý để không bỏ sót doanh thu tháng 12. Ngược lại, tiền nhận trước cho phần chưa giao được loại khỏi doanh thu của năm đó.
3. Chốt chi phí: sắp xếp chi phí phải trả và chi phí trả trước
- Chi phí phải trả: những khoản như tiền thuê nhà tháng 12 chưa trả trong năm được ghi là chi phí chưa thanh toán và tính vào chi phí cần thiết của năm đó. Với các khoản chi phí nhỏ, bạn có thể bỏ qua bước này và chỉ tính số tiền thực tế đã trả.
- Chi phí trả trước: nếu chi phí đã trả trong năm có bao gồm phần của năm sau trở đi, về nguyên tắc phần đó là chi phí của năm sau trở đi. Tuy nhiên, chi phí dịch vụ được cung cấp trong vòng 1 năm kể từ ngày thanh toán có thể tính vào năm thanh toán nếu năm nào bạn cũng liên tục tính vào năm thanh toán (Thông tư cơ bản về thuế thu nhập 37-30-2).
- Kỳ thứ 4 của thuế tài sản cố định: kỳ thứ 4 có hạn nộp vào tháng 2 năm sau có thể được tính là chi phí chưa thanh toán của năm nay hoặc là chi phí của năm sau (chỉ phần dùng cho kinh doanh mới là chi phí cần thiết).
4. Kiểm kê vào ngày 31 tháng 12 (kiến thức cơ bản về kiểm kê cho người kinh doanh cá thể)
Giá vốn hàng bán không phải là nguyên số tiền mua hàng trong năm mà được tính theo công thức dưới đây. Chi phí vật tư tiêu hao cũng theo cách hiểu tương tự.
Giá vốn hàng bán = tồn kho đầu năm (đầu kỳ) + tiền mua hàng trong năm − tồn kho cuối năm (cuối kỳ)
- Đối tượng: ngoài hàng hóa, thành phẩm, nguyên vật liệu, các vật tư tiêu hao như vật liệu đóng gói, xăng, văn phòng phẩm, và các thiết bị nhỏ chưa sử dụng, chẳng hạn có giá mua dưới 100.000 yên, cũng là hàng tồn kho. Những vật tư tiêu hao không tăng đáng kể so với năm bình thường có thể bỏ qua khi kiểm kê.
- Thời điểm: về nguyên tắc là ngày 31 tháng 12. Nếu không làm được, hãy kiểm kê vào ngày gần nhất có thể trước hoặc sau đó, rồi dựa trên các giao dịch từ ngày đó đến ngày 31 tháng 12 để tính tồn kho tại ngày 31 tháng 12, và ghi rõ cách tính.
- Cách làm: đếm thực tế số lượng theo chủng loại, chất lượng, mẫu mã, rồi ghi số lượng, đơn giá và thành tiền vào bảng kiểm kê.
- Định giá: nếu chưa nộp thông báo về phương pháp định giá, dùng phương pháp giá mua lần cuối (đơn giá của lần mua gần cuối năm nhất × số lượng cuối năm). Hàng hư hỏng hoặc hàng tồn lâu ngày có thể được định giá theo giá có thể bán được tại ngày 31 tháng 12.
Muốn thay đổi phương pháp định giá đã chọn, bạn cần nộp đơn xin phê duyệt thay đổi, chứ không phải thông báo (NTA A1-17). Tháng 12 không phải lúc đổi phương pháp, mà là lúc đếm cho đúng bằng phương pháp đã chọn.
5. Kiểm tra khấu hao
Máy tính, ô tô và các tài sản dùng cho kinh doanh được tính vào chi phí bằng cách chia giá mua theo thời gian sử dụng hữu ích theo luật định và tính vào chi phí cần thiết của từng năm (NTA số 2100). Vào tháng 12, hãy mở sổ tài sản cố định và kiểm tra những điểm sau.
- Tài sản mua giữa năm được tính theo tháng: lấy khấu hao của 1 năm chia cho 12, rồi nhân với số tháng tài sản được dùng cho kinh doanh trong năm đó (NTA số 2106).
- Dưới 100.000 yên, hoặc thời gian sử dụng dưới 1 năm: toàn bộ số tiền là chi phí cần thiết của năm bắt đầu dùng cho kinh doanh.
- Từ 100.000 yên đến dưới 200.000 yên: có thể chọn coi là tài sản khấu hao gộp (一括償却資産) và tính 1/3 tổng số tiền vào chi phí mỗi năm trong 3 năm.
- Quy định đặc biệt về tài sản khấu hao giá trị nhỏ (người khai thuế xanh): người khai thuế xanh đáp ứng một số điều kiện có thể tính toàn bộ vào chi phí, tổng cộng tối đa 3.000.000 yên, trong năm đưa tài sản vào sử dụng cho kinh doanh. Đối với tài sản mua từ ngày 1 tháng 4 năm 2026, phạm vi đã được mở rộng thành từ 100.000 yên đến dưới 400.000 yên (tài sản mua đến ngày 31 tháng 3 năm 2026 là từ 100.000 yên đến dưới 300.000 yên). Cùng một chiếc máy tính 350.000 yên, nếu mua vào tháng 3 năm 2026 thì không thuộc diện áp dụng, còn mua vào tháng 5 thì được áp dụng.
- Đã gồm thuế hay chưa gồm thuế: số tiền được xét theo phương pháp kế toán của bạn. Người được miễn thuế tiêu dùng xét theo số tiền đã gồm thuế.
Nếu bạn mua thiết bị gấp vào cuối năm, hãy kiểm tra xem thiết bị đã được giao và thực sự bắt đầu sử dụng trước ngày 31 tháng 12 hay chưa.
6. Tổng hợp phân bổ chi phí gia đình và kinh doanh của cả năm
Với các chi phí liên quan đến sinh hoạt gia đình (家事関連費) như tiền thuê và điện nước của nhà ở kiêm văn phòng, chỉ phần dùng cho kinh doanh mới là chi phí cần thiết. NTA cho biết chỉ giới hạn ở số tiền có thể phân biệt rõ ràng là trực tiếp cần thiết cho kinh doanh, dựa trên ghi chép giao dịch và các tài liệu tương tự (số 2210). Thông tư cơ bản về thuế thu nhập 45-2 xét xem phần cần thiết cho kinh doanh có vượt quá 50% hay không, nhưng cũng cho phép tính phần đó vào chi phí dù chỉ chiếm 50% trở xuống, miễn là có thể phân biệt rõ ràng.
Bạn không cần phân bổ hằng tháng. Ví dụ ghi sổ của NTA cho thấy cách trừ phần gia đình một lần vào cuối năm, với bút toán ngày 31 tháng 12 như “Loại phần gia đình của tiền nước (60.000 × 80% phần gia đình) △48.000” (dấu △ biểu thị số trừ). Việc phân bổ được thực hiện theo tiêu chí hợp lý như diện tích sử dụng, số tiền bảo hiểm hay thời gian bật đèn. Hãy dùng tháng 12 để tập hợp tổng tiền thuê nhà, tiền điện và cước viễn thông của cả năm, cùng căn cứ cho tỷ lệ. Cách xác định tỷ lệ được giải thích trong bài cách tính phân bổ chi phí gia đình (家事按分).
Kiểm tra điều kiện khấu trừ 650.000 yên của khai thuế xanh (năm tính thuế 2026)
Khoản khấu trừ đặc biệt khai thuế xanh của năm tính thuế 2026 vẫn gồm 3 mức hiện hành (NTA số 2072).
| Mức khấu trừ | Điều kiện chính |
|---|---|
| 650.000 yên | Ngoài các điều kiện của mức 550.000 yên, (1) gửi tờ khai quyết toán, bảng cân đối kế toán, báo cáo lãi lỗ và các tài liệu khác qua e-Tax đúng hạn, hoặc (2) lưu giữ sổ nhật ký và sổ cái tổng hợp của năm đó đáp ứng điều kiện của sổ sách điện tử ưu việt và nộp thông báo đúng hạn |
| 550.000 yên | Kinh doanh hoạt động tạo ra thu nhập kinh doanh hoặc thu nhập bất động sản, ghi sổ theo nguyên tắc ghi sổ chính quy (thường là ghi sổ kép), và nộp tờ khai quyết toán có đính kèm bảng cân đối kế toán, báo cáo lãi lỗ và các tài liệu khác trước hạn (ngày 15 tháng 3 năm sau) |
| 100.000 yên | Người khai thuế xanh không đáp ứng các điều kiện trên |
- Quá hạn thì chỉ còn 100.000 yên: mức 550.000 yên và 650.000 yên đòi hỏi nộp đúng hạn, và ngay cả tờ khai xin hoàn thuế cũng phải nộp trước ngày 15 tháng 3 năm sau.
- e-Tax không nhận dữ liệu hình ảnh: bạn không thể gửi báo cáo quyết toán dưới dạng dữ liệu hình ảnh. Dịch vụ lập tờ khai trực tuyến của NTA cũng cho phép lập và gửi dữ liệu báo cáo quyết toán khai thuế xanh.
- Nếu đã chọn quy định đặc biệt về kế toán tiền mặt, bạn không được hưởng khoản khấu trừ 550.000 yên hay 650.000 yên.
- Sổ sách điện tử ưu việt áp dụng cho sổ sách “của năm đó”: bạn phải lưu giữ sổ nhật ký và sổ cái tổng hợp của năm đó đáp ứng các điều kiện như lịch sử sửa, xóa, bổ sung, liên kết giữa các sổ, và chức năng tìm kiếm theo ngày, số tiền, đối tác. Tại thời điểm tháng 12, con đường thực tế để được 650.000 yên là e-Tax.
Những thay đổi từ năm tính thuế 2027: hãy quyết định trong tháng 12 “cách ghi sổ từ ngày 1 tháng 1”
Theo cải cách thuế năm tài chính 2026 (令和8年度税制改正), NTA thông báo rằng Khoản khấu trừ đặc biệt khai thuế xanh từ năm tính thuế 2027 sẽ thay đổi như sau (tờ rơi của NTA).
- 750.000 yên: ghi sổ kép và e-Tax, cộng thêm việc lưu giữ sổ sách điện tử ưu việt hoặc “lưu trữ liền mạch kỹ thuật số” (lưu trữ dữ liệu giao dịch điện tử bằng hệ thống đáp ứng tiêu chuẩn do Cục trưởng NTA quy định), và nộp thông báo đúng hạn.
- 650.000 yên: ghi sổ kép và e-Tax.
- 100.000 yên: ghi sổ kép nhưng khai bằng giấy. Khoản khấu trừ 100.000 yên với ghi sổ đơn giản chỉ giới hạn cho những người, chẳng hạn, có doanh thu từ thu nhập kinh doanh hoặc thu nhập bất động sản của hai năm trước từ 10.000.000 yên trở xuống.
Điểm dễ bỏ sót là với con đường sổ sách điện tử ưu việt để được 750.000 yên, NTA yêu cầu việc trang bị và lưu giữ phải đáp ứng điều kiện “ngay từ đầu kỳ tính thuế”. Nếu muốn nhắm đến 750.000 yên bằng sổ sách điện tử ưu việt cho năm tính thuế 2027, bạn cần ghi sổ bằng phần mềm kế toán đáp ứng điều kiện ngay từ bút toán đầu tiên vào ngày 1 tháng 1 năm 2027. Hãy hoàn tất việc chuyển đổi hoặc thiết lập phần mềm trong tháng 12.
Ví dụ cụ thể: tháng 12 của anh/chị A, người bán đồ gia dụng và tạp hóa trên mạng (số liệu là ví dụ giả định)
Tất cả số liệu dưới đây là ví dụ giả định để minh họa. A là người kinh doanh cá thể khai thuế xanh, bán đồ tạp hóa trên mạng và dùng một phòng trong nhà làm nơi làm việc và chứa hàng. A được miễn thuế tiêu dùng và ghi sổ kép bằng phần mềm kế toán.
| Hạng mục | Tình hình tháng 12 (giả định) | Cách xử lý cho năm tính thuế 2026 |
|---|---|---|
| Kiểm kê | 40 cốc × đơn giá mua lần cuối 900 yên = 36.000 yên; 25 túi tote × 1.600 yên = 40.000 yên; 3 cốc bị sứt mẻ theo giá có thể bán được 200 yên mỗi cái = 600 yên | Tồn kho cuối năm 76.600 yên |
| Giá vốn hàng bán | Tồn kho đầu năm 52.000 yên + tiền mua hàng trong năm 1.380.000 yên − tồn kho cuối năm 76.600 yên | 1.355.400 yên |
| Chốt doanh thu | Tiền hàng 85.000 yên của các đơn gửi đi từ ngày 26 đến ngày 31 tháng 12 về tài khoản vào tháng 1 | Doanh thu năm 2026 (khoản phải thu) |
| Chi phí phải trả | Hóa đơn phí vận chuyển 18.000 yên cho các đơn gửi trong tháng 12 đến vào tháng 1 | Chi phí năm 2026 (chi phí chưa thanh toán) |
| Chi phí trả trước | Trả 39.600 yên cho gói năm của cửa hàng trực tuyến vào tháng 12 và năm nào cũng xử lý như vậy | Có thể tính vào chi phí năm thanh toán |
| Phân bổ chi phí gia đình | Tiền thuê nhà 1.200.000 yên mỗi năm × 25% diện tích dùng cho kinh doanh = 300.000 yên; tiền điện 150.000 yên mỗi năm × 30% thời gian sử dụng = 45.000 yên | Ngày 31 tháng 12 trừ phần gia đình 900.000 yên và 105.000 yên |
| Khấu hao | Mua máy tính xách tay 360.000 yên vào tháng 11 và bắt đầu dùng cho công việc ngay trong tháng | Có thể tính toàn bộ 360.000 yên vào chi phí theo quy định đặc biệt về tài sản khấu hao giá trị nhỏ |
| Khoản khấu trừ đặc biệt khai thuế xanh | Dự định nộp qua e-Tax trước ngày 15 tháng 3 năm 2027 | 650.000 yên (nộp giấy là 550.000 yên) |
Có 3 điểm cần lưu ý. Thứ nhất, nếu bỏ qua kiểm kê cuối năm, tồn kho cuối năm 76.600 yên sẽ không được trừ khỏi giá vốn hàng bán (giá vốn trở thành 1.432.000 yên), và thu nhập bị tính thấp đi 76.600 yên. Thứ hai, doanh thu 85.000 yên và phí vận chuyển 18.000 yên của các đơn gửi cuối tháng 12 thuộc năm 2026, dù tiền vào hay tiền ra vào tháng 1. Cuối cùng, nếu không dùng quy định đặc biệt, máy tính xách tay sẽ được khấu hao theo thời gian sử dụng hữu ích theo luật định là 4 năm (máy tính), và chi phí năm 2026 chỉ là phần của 2 tháng, tháng 11 và tháng 12. Nếu máy được giao và bắt đầu sử dụng vào tháng 1, nó sẽ thuộc năm tính thuế 2027.
Ngoài ra, chênh lệch giữa khoản khấu trừ 650.000 yên và 550.000 yên là 100.000 yên trừ vào thu nhập. Số thuế thay đổi bao nhiêu còn tùy vào thu nhập và thuế suất của bạn.
Đẩy việc sắp xếp hóa đơn, biên lai lên tháng 12
Việc tốn thời gian nhất khi chuẩn bị quyết toán không phải là tính toán, mà là đi tìm xem “hóa đơn, biên lai của cả năm đang ở đâu”. Với Denpyo, bạn chỉ cần chụp biên lai hoặc hóa đơn bằng điện thoại, AI sẽ đọc ngày, đối tác, số tiền và tài khoản kế toán, đồng thời hiển thị ước tính hiệu quả tiết kiệm thuế của từng khoản chi. Dữ liệu có thể xuất cho kế toán thuế hoặc phần mềm kế toán, nên dùng được ngay cho việc đối chiếu cuối năm. Với các khoản chi chưa chắc có được tính là chi phí hay không, hãy thử công cụ kiểm tra chi phí được khấu trừ miễn phí; còn để so sánh khoản khấu trừ 650.000 yên và 550.000 yên, hãy dùng công cụ tính thuế thu nhập với thu nhập chênh nhau 100.000 yên.
Câu hỏi thường gặp (FAQ)
Freelancer không có hàng tồn kho có cần kiểm kê không?
Nếu không có hàng để bán thì không có hàng hóa cần kiểm kê, nhưng các vật tư tiêu hao như vật liệu đóng gói, văn phòng phẩm, và thiết bị chưa sử dụng có giá mua dưới 100.000 yên cũng là hàng tồn kho. Tuy vậy, những vật tư tiêu hao không tăng đáng kể so với năm bình thường có thể bỏ qua khi kiểm kê.
Nếu không thể kiểm kê vào ngày 31 tháng 12 thì phải làm sao?
Hãy kiểm kê vào ngày gần nhất có thể trước hoặc sau ngày 31 tháng 12, rồi dựa trên các giao dịch từ ngày đó đến ngày 31 tháng 12 để tính tồn kho tại ngày 31 tháng 12. Cách tính cũng cần được ghi rõ.
Nếu giao hàng trong tháng 12 và xuất hóa đơn vào tháng 1 thì doanh thu thuộc năm nào?
Nếu đã giao trong năm thì đó là doanh thu của năm đó, kể cả trước khi xuất hóa đơn. Tài liệu của NTA cũng đưa ra ví dụ ghi nhận phần giao từ ngày 21 đến ngày 31 tháng 12 là khoản phải thu vào ngày 31 tháng 12. Điều này không thay đổi kể cả khi năm sau mới nhận tiền.
Với năm tính thuế 2026, khai bằng giấy có được hưởng Khoản khấu trừ đặc biệt khai thuế xanh 550.000 yên không?
Có. Nếu ghi sổ kép, đính kèm bảng cân đối kế toán, báo cáo lãi lỗ và các tài liệu khác, rồi nộp trước ngày 15 tháng 3 năm 2027, bạn được 550.000 yên dù khai bằng giấy. Nếu gửi qua e-Tax, hoặc lưu giữ đáp ứng điều kiện của sổ sách điện tử ưu việt và nộp thông báo đúng hạn, mức khấu trừ là 650.000 yên. Từ năm tính thuế 2027 trở đi, mức trần cho tờ khai giấy sẽ là 100.000 yên.
Có phải tính phân bổ chi phí gia đình hằng tháng không?
Không cần hằng tháng. Ví dụ ghi sổ của NTA cho thấy cách trừ phần gia đình một lần vào ngày 31 tháng 12 dựa trên tình hình sử dụng. Hãy xác định tỷ lệ theo tiêu chí hợp lý như diện tích sử dụng hay thời gian bật đèn, và lưu lại căn cứ.
Tổng kết
Chuẩn bị quyết toán của người kinh doanh cá thể là công việc “chốt sổ” lấy ngày 31 tháng 12 làm mốc. Hãy thu thập đầy đủ doanh thu đã giao trong năm và chi phí có nghĩa vụ nợ đã xác định trong năm, đếm hàng tồn kho để chốt giá vốn hàng bán, và cập nhật sổ tài sản cố định cùng phần phân bổ chi phí gia đình của cả năm. Nếu xong hết trong năm, đến tháng 2 và tháng 3 bạn chỉ cần lập và nộp tờ khai. Sau khi quyết toán, các tài liệu quyết toán như sổ sách và bảng kiểm kê về nguyên tắc phải được lưu giữ trong 7 năm.
Năm tính thuế 2026 là năm cuối cùng mà tờ khai giấy vẫn được khấu trừ 550.000 yên (qua e-Tax là 650.000 yên). Từ năm tính thuế 2027, mức trần cho tờ khai giấy là 100.000 yên, và việc nhắm đến 750.000 yên bằng sổ sách điện tử ưu việt phụ thuộc vào cách bạn ghi sổ từ ngày 1 tháng 1. Hãy hoàn tất việc chốt sổ năm nay và chuẩn bị cho năm sau trong cùng một tháng 12.
Tài liệu tham khảo
- Cục Thuế Quốc gia Nhật Bản, Tax Answer số 2072: Khoản khấu trừ đặc biệt khai thuế xanh
- Cục Thuế Quốc gia Nhật Bản, “Cách quyết toán (bản dành cho khai thuế xanh)” (PDF)
- Cục Thuế Quốc gia Nhật Bản, “Cách ghi sổ (bản dành cho khai thuế xanh)” (PDF)
- Cục Thuế Quốc gia Nhật Bản, “Hãy áp dụng Khoản khấu trừ đặc biệt khai thuế xanh 750.000 yên bằng sổ sách điện tử ưu việt hoặc lưu trữ liền mạch kỹ thuật số!” (PDF)
- Cục Thuế Quốc gia Nhật Bản, Tax Answer số 2210: Kiến thức về chi phí cần thiết
- Cục Thuế Quốc gia Nhật Bản, Tax Answer số 2100: Tổng quan về khấu hao
- Cục Thuế Quốc gia Nhật Bản, Tax Answer số 2106: Khấu hao theo phương pháp đường thẳng và phương pháp số dư giảm dần
- Cục Thuế Quốc gia Nhật Bản, “Bảng thời gian sử dụng hữu ích của các tài sản khấu hao chủ yếu” (PDF)
- Cục Thuế Quốc gia Nhật Bản, A1-17: Thủ tục thông báo phương pháp định giá hàng tồn kho đối với thuế thu nhập
- Cục Thuế Quốc gia Nhật Bản, Thông tư cơ bản về thuế thu nhập 37-30-2 (chi phí trả trước ngắn hạn)
- Cục Thuế Quốc gia Nhật Bản, Thông tư cơ bản về thuế thu nhập 45-1 và 45-2 (chi phí liên quan đến sinh hoạt gia đình)
- Cục Thuế Quốc gia Nhật Bản, Tax Answer số 2020: Khai thuế quyết toán

Theo dõi chi phí, tối đa hóa khấu trừ
Denpyo quét hóa đơn của bạn và tự động tìm khoản tiết kiệm thuế.