Como Contestar sua Avaliação Fiscal em Hong Kong 2026: O Prazo de Um Mês
Cadastre-se grátis para ler o artigo completoSe sua avaliação fiscal de Hong Kong está errada ou é estimada, você pode contestá-la junto ao IRD — mas só em um mês. Veja como freelancers e PMEs apresentam uma objeção válida, usam o Formulário I.R.831 e protegem o caixa.
Este artigo é apenas informativo e não constitui aconselhamento tributário. Os procedimentos e prazos de objeção são definidos pelo Departamento de Receita Interna de Hong Kong (IRD). Confirme sempre as regras atuais em GovHK: Objeções e Recursos e no site do IRD, ou consulte um assessor fiscal de Hong Kong.
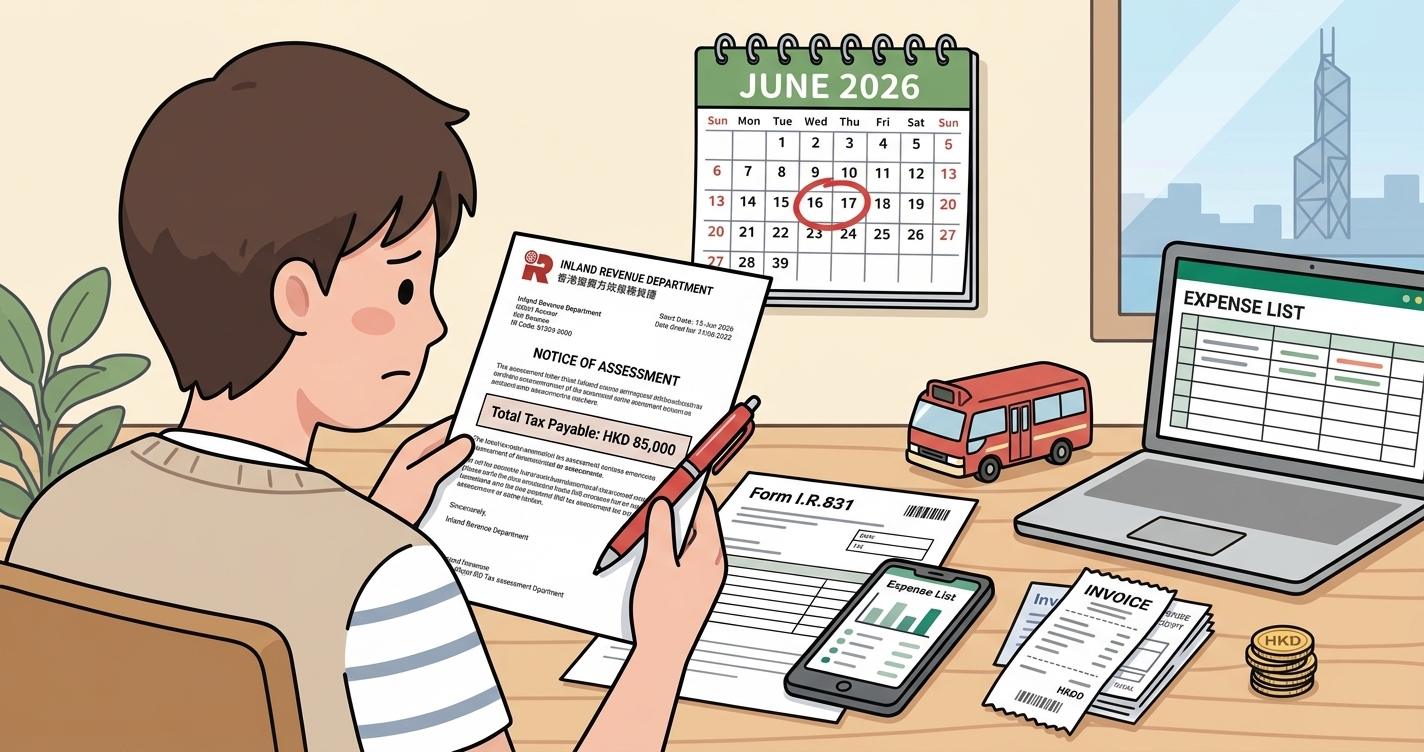
Você abre a correspondência, olha sua avaliação fiscal de Hong Kong e o valor está maior do que esperava. Talvez o IRD tenha emitido uma avaliação estimada porque sua declaração atrasou, ou tenha recusado uma despesa que você tinha certeza ser dedutível. A boa notícia para freelancers e donos de pequenos negócios: você não está preso a isso. Você tem o direito de contestar sua avaliação fiscal — mas precisa agir rápido, pois o prazo é de apenas um mês. Este guia explica como contestar uma avaliação de imposto sobre lucros ou salários em Hong Kong, o que incluir e como proteger seu fluxo de caixa.
O que significa "contestar uma avaliação"
Quando o IRD emite um Aviso de Avaliação, ele indica quanto imposto acredita que você deve. Se discordar — porque os lucros tributáveis estão errados, uma despesa foi recusada ou o número é apenas uma estimativa — você pode apresentar um aviso de objeção, pedido formal ao Comissário para revisar a avaliação. É diferente de solicitar o adiamento (holdover) do imposto provisório, que trata de reduzir um pagamento antecipado, não de disputar o valor avaliado.
Motivos comuns de freelancers e PMEs para contestar:
- Uma avaliação estimada foi feita porque a declaração (BIR60 ou de lucros) não foi entregue a tempo.
- Despesas legítimas foram recusadas ou ignoradas.
- Receita contada em dobro ou atribuída ao ano de avaliação errado.
- Erro de cálculo ou digitação inflou os lucros tributáveis.
- Isenções, abatimentos ou prejuízo transportado não foram aplicados.
O prazo de um mês
Esta é a regra mais importante: seu aviso de objeção por escrito deve chegar ao IRD em até um mês após a data de emissão impressa no Aviso de Avaliação. Se perder, a avaliação em geral se torna final e definitiva.
O prazo conta a partir da data de emissão no aviso — não do dia em que você abriu o envelope. Anote o prazo assim que a avaliação chegar.
O IRD só aceita objeção fora do prazo em situações limitadas — por exemplo, se você foi impedido por ausência de Hong Kong, doença ou outra causa razoável. Não conte com isso; trate o mês como prazo rígido.
Como apresentar a objeção, passo a passo
Leia a avaliação com atenção. Identifique qual número está errado e por quê —…
Continue lendo este artigo
Crie uma conta gratuita da Denpyo para acessar as próximas seções e continuar de onde parou.
Já tem uma conta? Entrar
Quem assina pela primeira vez e atende aos critérios pode testar por 7 dias grátis. É preciso cadastrar um cartão. A assinatura será renovada automaticamente pelo preço exibido na contratação, a menos que você cancele antes do fim do teste.