日本预定纳税减额申请2026:第1期7月15日截止(个体经营者必读)
免费注册,阅读全文今年所得低于去年?预定纳税减额申请可降低预缴税额。面向7月15日第1期截止日,为自由职业者和小微企业讲解条件、步骤与实例。
4 分钟阅读
本文仅供一般信息参考,不构成税务建议。能否申请减额以及具体金额取决于个人情况。权威指引请参阅日本国税厅"预定纳税减额申请手续",或咨询当地税务署或税理士。
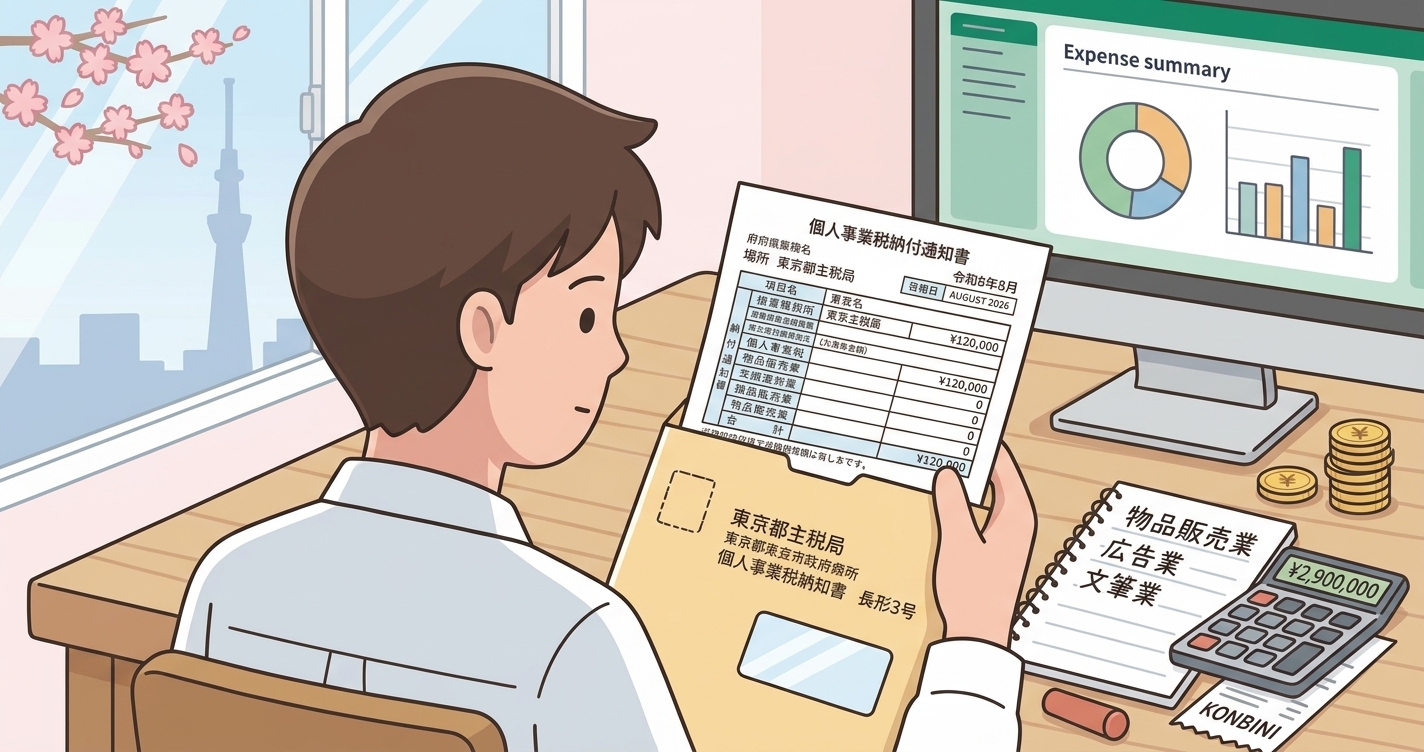
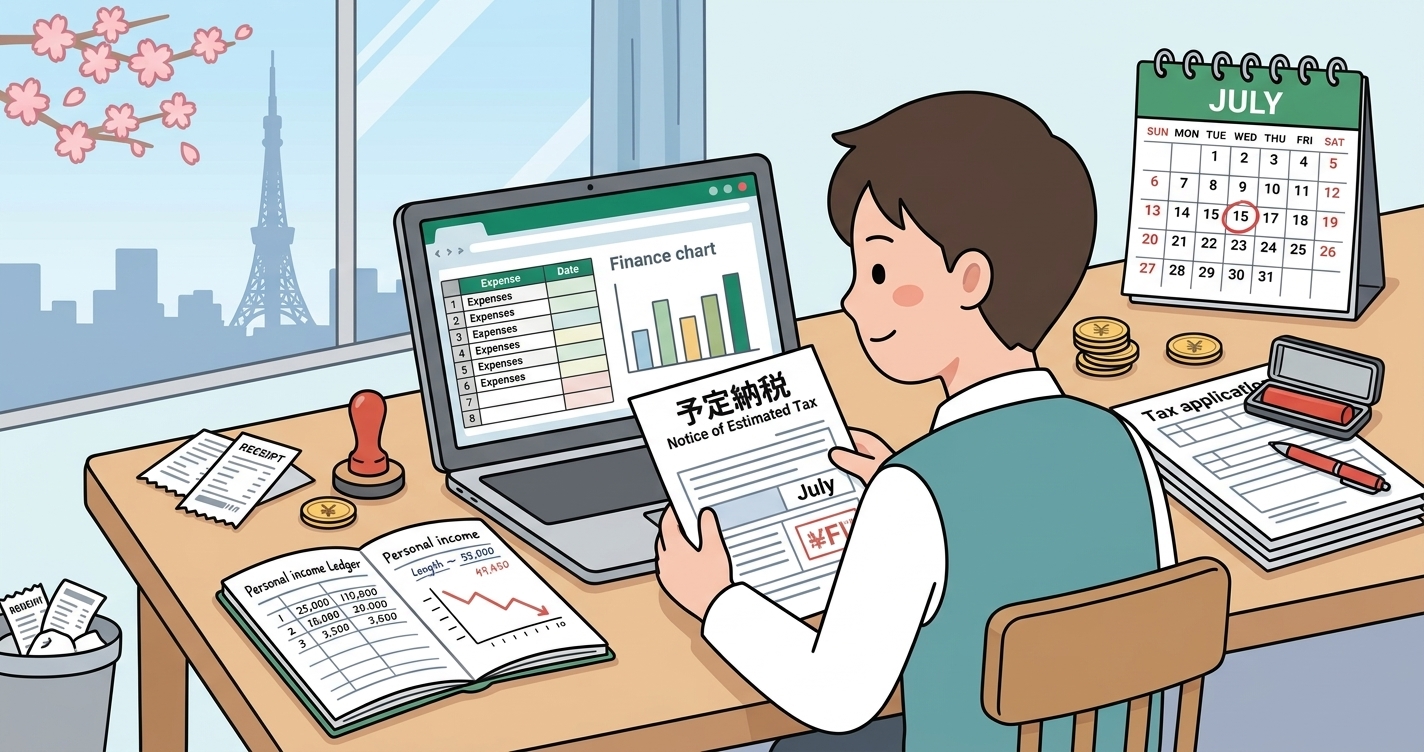
每年7月,许多日本个体经营者和自由职业者收到税务署寄来的"预定纳税通知书"都会大吃一惊:今年生意明明下滑,却要按去年的业绩预缴税款——这就是预定纳税制度。好消息是,如果预计今年所得下降,可以通过预定纳税减额申请降低应缴金额。第1期申请截止日通常为7月15日。本文面向自由职业者和小微企业,讲解减额申请的条件、步骤与实例。
什么是预定纳税
预定纳税要求上一年度所得税达到一定金额的纳税人,预先缴纳本年度部分所得税。与其在最终申报时一次性缴清,政府要求分期预缴。
- 适用对象:预定纳税基准额在15万日元以上者,由税务署根据上年度所得税计算。
- 缴纳金额:第1期、第2期各缴基准额的三分之一。
- 缴纳时间:第1期为7月1日至31日;第2期为11月1日至12月1日(遇节假日顺延)。
例如上年基准额为30万日元,则7月和11月各预缴10万日元,其余在次年最终申报时结算。
可申请减额的情形
预定纳税只是基于去年的估算。若今年情况恶化,实际税额可能低于…
免费会员可读
继续阅读本文
注册免费 Denpyo 账号即可解锁其余章节,从上次停下的位置继续阅读。
了解 Personal Pro 免费试用
符合条件的首次订阅用户可免费试用 7 天,需绑定支付卡。如未在试用期结束前取消,订阅将按结账时显示的价格自动续订。